前兩天的文章已說到大市有些暗湧,因為看見一些當炒股都有一些回套,同時間具防守性的房產信託基金REITS亦見開始見底回升,所以可以說是有資金由風險較高的股份,回流至風險低的股份。
以下是今天主要房產信託基金的收市價:
越房(0405) $3。82 趺$0。04(1。036%)
陽光(0435) $3。34 升$0。02(0。602%)
置富(0778) $6。47 升$0。07(1。094%)
泓富(0808) $2。49 升$0。02(0。801%)
領匯(0823) $39。25 跌$0。05(0。127%)
富豪(1881) $2。23 升$0。02(0。905%)
冠君(2778) $3。87 升$0。05(1。309%)
其中比較冷門的泓富(0808)今天創新高,好大可能是受[起動九龍東]的影響,當地樓價最近已升了很多,而泓富(0808)的資產值自然水漲船高。可是泓富(0808)比較保守,即使好有條件收購,但基於股價不被市場認同而冷落,股價偏低,反過來說是息率偏高,而市場上的物業的回報率比不上泓富(0808)的息率,所以難以實行收購,免受拖低組合回報的話柄,但隨著股價開始有人炒上去,息率下降,收購的機會會增加。
富豪(1881)是比較落後,就是落後才有較高的息率,在REITS中算是比較獨特的一隻。
冠君(2778)最好的資產當然是朗豪坊,可惜有一半的收入來自甲廈,所以股價才仍然在3字頭,如甲廈租金回升,冠君(2778)的股價應見$5水平。而這隻REITS,最大的缺點是債重,所以今天舉行發債路演,以求更便宜的債去冚較貴的債,今天股價因而彈左上去。冠君(2778)兩大資產原是鷹君(0041)的寶貝,把兩件寶貝分拆出來的目的,就是要減鷹君(0041)的債,所以大家一廂情願,冇得埋怨。
陽光(0435)又是一隻又鋪又寫字樓的股,當年四叔見超人將啲唔想要的物業以REITS的包裝吐現,佢又有樣學樣,找埋一些九唔搭八的物業炒埋一碟,加兩隻較筍的資產引吓人入局,順便賣埋啲豬頭骨,這就叫做一擔砂糖,一擔x啦,分拆成今天的陽光(435)。四叔當時仲驚人唔買,所以自己唔收息幾年,比埋落疊的水魚,請君入甕。可是三十年河東,三十年河西,當時當是垃圾物業的,今天已水鬼升城隍,所以再唔見四叔將其恆基(0012)的商場注入去,因為而家陽光(435)的股價仍然是有折讓,當天分拆陽光是想搵人笨實,而家將自己的家產注入陽光(0435)真係搵番自己笨實,今天的商場的股值已不同當時,所以四叔都好揼。當然,我最想四叔將屯門時代廣場,新都城,荃灣城市廣場等注入去,但機會不大了,否則恆基(0012)原有股東要食x啦。
領匯(0823)當然是好股,但是一間受民粹的公司,基本上每天都有人想插領匯(0823)的無良,有人說政府會買回領匯(0823),但我相信機會是0,或許將領匯(0823)賤賣已經是錯,而家要高價買回將會更錯,原因是買回的目的,就是不要領匯(0823)再狂加租。如果政府話要買回,肯定比人炒高,但是買了回來,又不可以加租,那麼即是用天價買一件低回報的資產回來,變相由納稅人埋單,津貼股票炒友及商戶,如果[思歪]想早些收山,佢一定會收購領匯(0823)。最近,領匯(0823)為求追數,開始郁街市了,所以在收到領匯(0823)的股息時,可能背後有很多人會駡你無良。然而,而家領匯(0823)的最大問題不是在公司上,而是股價長期處於高位,息率不足4厘,股價已預期每年一定要有15%左右的增長,才可以支撐現時的股價,所以管理層要千方百計刮得就刮,應付股東。
置富(0778)的優點是冇寫字樓,基本上是全商場,現時吃香的是商場,不是寫字樓,只有泓富(0808)比較例外,因為很多物業在九龍東,有資產重估概念及甲廈租金太貴,反而轉向泓富(0808)這類較便宜的區分,而益左泓富(0808)。置富(0778)的息率比領匯(0823)高,全因領匯(0823)市值大,多人認識,連[東東東東東東]都在大跌市時認叻話佢都持有領匯(0823),但其他跌到呀媽都唔認得的就輕輕帶過,所以領匯(0823)在多人認識,而多人認識下都已買了的,所以炒這隻股票由[少人認識]至[街之巷聞]的升值潛力是無,因為領匯(0823)早已[街之巷聞],股價只可以靠其自然增長。置富(0778)類似領匯(0823),最大的不同是商場在私人屋苑,相比四叔隻陽光(0435),這隻股是比較有良心,因為看現時的經營腳法,都是想這間公司做好下去,有不斷壯大的意圖。
所以我幾隻REITS中,最看好是置富(0778),次者為泓富(0808),冠君(2778)是因為朗豪坊,陽光(0435)因為較平,富豪(1881)較獨特,但唔鍾意大股東間唔中學人玩財技,領匯(823)又冇乜水位。
YOKI WONG
2013年1月11日 星期五

2013年1月9日 星期三
置富(778)調整已屆尾聲
由於大升向升的關係,防守性強的房產信託基金REITS近兩個月都是成為換馬對象,股價當然落後大市。
本人早已減持了一部份轉為買一些進攻性股份,並保留一部份作為基本盤,在攻的時侯也不要忘料未能預知的風險。
而今次的置富(0778),調整而近尾聲,股價亦開始轉強,開始有轉軚的可能,何解?
第一,股價已回套了一個多月,而近周已進入橫行狀態,也就是說股價開始回套這個位置,已是跌唔落的階段。
第二,很多以收租為主的地產股,如英皇(0163),希慎(0014),合和(0054),恆地(0101)及當中有一些地產發展再加收租的四大天王,信置(0083)都是向升,甚至泓富(0808),冠君(2778)這幾隻房託也早已回隱轉強,REITS界中的龍頭領匯(0823)也開始轉軚,MACD開始升穿EMA(9),反而在上一輪領先的置富(0778)今次慢了一拍,所以不排除很快要追番落後的部份。
第三,雖然好似未見有業績公佈期,然而看以往紀錄,此股的公佈末期成績表大概於1月尾的時間,也就是說快有錢分了,所以我也相信公佈了業績期,食息一族要擔櫈仔成為股東等收息了。
置富(0778)這隻股票,全以商場收租為收入,這些鋪的租約一般都是兩三年又轉一次,所以即使加租三成,實際都是平均每年加十幾個%,這當然跑贏通漲,亦能照顧租客承受能力,所以出租率維持高位。
看增長方面,可以說是平穩,而置富(0778)比其他的REITS優勝之處,我看有兩點,第一是全商場及車位,沒有寫字樓,而寫字樓的租金,尤其是甲級的,最近都是有些壓力,反而商鋪的租金,因自由行及零售市道好的原因而看俏。其次是置富(0778)有不錯的收購概念,通常此間公司一兩年左右都有一個刁,而其他房託很多都沒有這個概念。
在收息方面,不會令你失望,當然,亦不會令你刮目相看,預期今期派息在$0。16至$0。17之間,相對息率是年息5。1厘。
然而,持有股份是不同做定期,只要派息除淨前成為股東,就有權收取股息,如果派$0。17,大概派息期在2月尾,實質持貨1。5個月,引伸息率為21。5%。
或許你也認為派息後會除淨,實質都是從股價上扣除。
然而,這些REITS除淨後,股價低了,亦引致息率高了,而這些REITS的價值,是有一定的息率基數,息率不會長期處於高水平,所以股價很快有會回復未派息之時,回復番原有的息率位置。
而時機亦開始反映於從圖上:

YOKI WONG
2012年9月10日 星期一
REITs超強高追怕摸頂?
本港樓價升勢如火如荼,港府一再出手試圖「滅火」,繼「梁十招」後,「港人港地」措施接續出爐。財金界預料,調控樓市措施將會浪接浪,地產股前路勢難行, 相反REITs(房地產投資信託基金)雖具地產概念,但由於盈利來源以租金收益為主,股份在逆市下依然硬淨,惟近日多隻REITs股價連創新高,目前入市 屬順水推舟,還是會高追摸頂?
致富證券資產管理研究部策略師李乙銘坦言:「房策風險已經出現,地產股前景難免要大打折扣,即使這些抑制樓市措施仍需時醞釀,惟已見政府打壓樓價的 決心,投資者不宜與政策抗衡,宜暫時避開投資地產股為妙。」但凱基證券(香港)投資顧問部經理麥嘉嘉則指,現時普遍地產股估值合理,未必欠缺投資價值。至 於選擇地產股或REITs,則須視乎投資者的取向與可承受風險程度,若投資取向傾向低風險及穩定回報,投資REITs確實是不二之選。
房託股價屢破頂
事實上,受資金追捧關係,近日多隻REITs連創上市新高,除了香港人熟悉的領匯房產基金(00823)屢試高位至35.70元外,置富產業信託(00778)近月更以爆升姿態升至近6元。而陽光房地產基金(00435)亦反覆做好至3.25元歷史新高,多隻REITs形勢大好。

麥嘉嘉認為,置富上半年續租租金調升率達20.6%,遠高於去年的13.8%,租金收入增長穩定,盈利能見度高。加上財政穩健,有 助未來收購新項目並進一步提升資產規模。現價為預測市盈率22倍,估值吸引外,且息率五厘,預期收購及資產增值措施將成為股價催化劑,買入價5.7元、目 標價為6.5元、止蝕價為5元。
置富領匯吼低撈
兩個月前,李乙銘給予置富目標價為6元,近日該股高位曾見5.99元,「置富擁有16個零售物業,包括面積約245萬平方呎零 售樓面及1,989個車位,範圍並非黃金地段,故不受外資撤租影響,租用需求及加租能力相對穩定。」但他承認,該股急升太快,現時入市有可能摸頂,故籲投 資者待股價回調至5.6元買入,年底股價有望上6.5元。
除置富外,麥嘉嘉指,領匯旗下項目租金升幅理想,加上進行資產增值有利提升長遠盈利。不過,其預測市盈率25倍,息率四厘,股價已反映利好因素,建議投資者可待回調至34元才收集。
2012年9月6日 星期四
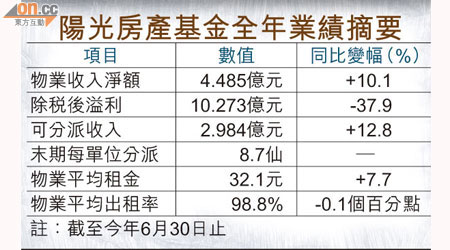
陽光房產(00435)去年可分派收入2.984億升13%
每單位分派8.7仙
陽光房產(00435)公布截至2012年6月30日止全年業績:
可分派收入總額:2.984億元,同比升12.8%
每基金單位分派:17仙
每基金單位資產淨值:5.62元
末期分派每基金單位:8.7仙
陽光房地產投資信託基金行政總裁及執行董事吳兆基表示,過去一年,本港寫字樓非核心化趨勢明顯,有企業搬離金鐘及中環等傳統核心地段,遷至九龍東或港島東等,故認為未來中環區與其他地區的租金差距會收窄。
他又預期,明年至2016年,本港的寫字樓供應只有約100萬呎,由於需求大,相信非核心地區的租金或會跑贏核心地區。他並預期,今年平均寫字樓租金升幅約10-15%。
 他又說,剛以7850萬元出售的港逸軒為4個招標出售項目之一,不排除會繼續出售非核心資產,但強調這並非公司核心策略,並指港逸軒的淨回報率為2.6%,日後出售的資產淨回報率應優於此水平。
公司亦會考慮繼續於非核心區域物色收購機會,現時旗下寫字樓多集中於灣仔及上環,購物中心則分佈於元朗、上水及將軍澳,日後收購時會多加考慮上述地區,但對現有物業組合表現已感到滿意。
另外,公司投資及投資關係總監梁國豪指,不排除會繼續回購基金單位,但仍需在股東大會獲得股東授權批准。
此外,將軍澳新都城一期翻新工程亦預料料於年底前展開,該商場面積為19萬呎,由於通脹及物料價格上升,相信翻新費用將會高於3000萬元,並將會於兩至三年內分期完成,不排除翻新後商場出租面積會增加。
2012年9月3日 星期一
回報吸引 避險持續 REITs越升越有

港股昨日雖喘穩反彈,惟市場避險情況仍然濃厚,資金繼續流向具防守性的房地產信託基金(REITs),帶動REITs越升越有,置富產託(778)、陽光 房託(435)及領匯(823)昨日齊創上市後新高。分析員認為,雖然REITs今年備受追捧並累積不少升幅,但股息率仍然吸引,在不明朗市況下仍有再上 空間。
置富產託及陽光房託昨日再升逾3%,兩股今年以來分別累升57%及45%,泓富產託(808)昨日則升0.9%,今年累升46%。不過,三者大升後股息回報率仍介乎5.3至6.03厘,仍稱得上是高息投資,後市仍有支持。
時富資產管理董事總經理姚浩然稱,內地經濟情況差過預期,市場避險意欲料維持高漲,零售業租金有升無跌,投資者不妨留意屋苑零售概念REITs,值博率更高。
2012年8月12日 星期日
投資導航: REITs大解構
今年避險情緒強勁,股市疲弱,樓市則繼續升唔停。股樓情緒各異,稱為「紙磚頭」的房地產信託基金( REITs)今年長炒長有兼跑贏大市。不過,
REITs跟真磚頭相比,隔了一重管理層,故資產組合、管理質素以至大股東動作等因素,才真正左右價格走勢。房託上市雖規定派息比率不少於九成,但基金價
格表現卻無法保證。今期「投資導航」將解構 REITs組合與價格關係,買 REITs,都要買啱邊!
主打平民商場 領匯秤先
面對不明朗市況,有穩定租金收入的 REITs受到資金追捧,不過,各 REITs收租物業組合各有不同,主打平民商場及停車場的領匯(823)及置富(778),在經濟環境轉差下,大眾化消費的租金收入更有保證,基金價格率先創上市新高,合情合理。
領匯收租物業主要為公屋商場及停車場,零售樓面約1100萬平方呎,車位約八萬個,主要租戶包括連鎖快餐店、超市、便利店等衣食住行基本消費,經濟疲弱,街坊反而更多幫襯。
 |
| 按圖放大 |
置富息率5.38厘
截至今年3月底止年度業績,可分派收入29.22億元,增長19%,全年派息1.295元,年初至今價格累升19%,現價息率仍有3.8厘,據彭博綜合券 商預測,領匯2013年每單位可派息1.413元,再增9.1%。更值得憧憬的是,其行政總裁王國龍上月底明言,公司有能力斥逾百億元收購,目標包括將工廈改建商場收租,加上為旗下商場翻新工作持續,皆有利提升資產淨值及租金回報。置富則主打私人屋苑商場及停車場,目前在香港有16項零售物業,合共面積約245萬平方呎,以及1989個出租車位,上半年可分派收益2.68億元,升25%,每基金單位派息0.1582元,相當年度化股息率5.38 厘。置富旗下商場位置不屬遊客區,主要做屋苑及周邊居民生意,唔憂冇人租。
收入過度集中 冠君跑輸
主打工商廈的 REITs包括冠君(2778)、泓富(808)及陽光房產(435)。冠君今年升幅僅21%,遠較泓富(升34%)及陽光房產(升31%)落後,主要受物業投資組合過份集中所拖累。冠君主要資產只有中環花旗銀行廣場及旺角朗豪坊,兩者雖屬於甲級商廈及區內地標商場,物業組合總值達549億元,但收入集中,易受經濟波動影響。集團去年業績承認,甲廈實質租金於去年下半年開始下調,加上花旗銀行廣場呎租已達85元,朗豪坊寫字樓亦達27元,上升空間有限,集團亦難以靠翻新提升租值,潛力僅屬一般。
泓富陽房物業較分散
泓富及陽光房產則分別包括七項及20項資產,涵蓋工商廈及住宅物業,有助分散風險。以泓富為例,物業均位處北角、紅磡、牛頭角及長沙灣等二線地段,甲廈租金高企,促使不少租客遷往二線商業區,利好泓富提升租值,去年泓富租金加幅近15%,遠較冠君優勝。陽光房產資產包括12幢工商廈,以及八幢商場及住宅物業,地點遍佈港九新界,並以乙級寫字樓為主,藉翻新提升租值的潛力較大。住宅亦以中型屋苑商場為主,與置富(778)相近,商戶多為超市及食肆,涉及民生所需,防守性較高。
每單位分派方面,以冠君最高,達6.3厘,但泓富及陽光房產亦達6厘,實際差距不大。計及風險及股價升值潛力等因素,後兩者為較佳選擇。
大股東舉動左右股價
受惠高息政策, REITs的抗跌能力通常較強,但大股東出其不意的舉動,往往令公司不明朗因素增加,價格徒添壓力。以越秀房產(405)為例,公司於5月宣佈,向母公司 越秀地產(123)購入旗下廣州國際金融中心( IFC),計及開發貸款承擔45億元(人民幣.下同)後,總代價高達134.4億元。越房「蛇吞象」即捱沽
由於交易屬蛇吞象形式,收購後越房總資產值縱然谷大兩倍,但負債比率同時會升至30.5%,加上要增發單位,投資者擔心權益遭攤薄,故先沽為妙。收購消息 公佈後,越房價格三日累跌14%,雖然其後跟隨大市回升,但以上周四收市價3.67(港元.下同)計,仍較計劃公佈前價格低2%,明顯跑輸同業。另 一邊廂,富豪國際(078)於5月進行大規模回購,令大股東百利保(617)的一致行動集團,在富豪的持股量由49.5%增至50.14%,並觸及須向富 豪信託(1881)提出收購要約的持股比例;其後百利保提出,以每基金單位1元提出全購,較當時價格大幅折讓近五成,消息拖累富豪信託復牌後單日曾急瀉 12%,以上周四收市價1.91元計,仍未返回全購消息前水平。
派息贏通脹收租股俏
大市近月除 REITs股價走高,高派息加上有增長概念的收租股亦同樣硬淨,以新商場收入將在下半年入賬的希慎(014)為例,7月起已累計反彈17%,大幅跑贏恒指 同期約4%升幅;在一線地段有寫字樓租務生意的嘉里建設(683)亦漲14%;九倉(004)旗下時代廣場縱受希慎新商場的衝擊,但仍錄一成升幅。希慎受惠新商場收入
除 REITs外,收租股亦為高派息一族,其中九倉、希慎及嘉里過去五年股息增長可觀,甚至跑贏通脹,因而成為是次追捧對象之一。再者,證券商普遍認為,希慎 銅鑼灣新商場的租金收入有助提升集團租金收入15%,股價因而跑出。不過,有分析亦擔憂集團資本開支大增下,明年派息或減少,恐窒礙股價升勢。
另外,九倉旗下時代廣場的龍頭地位受挑戰,不過銅鑼灣區內多個舖位近月繼續接連錄得天價成交,中心地段的商舖需求顯然仍然殷切,因此亦成為九倉股價催化劑。
雖然近日甲級寫字樓租務吹淡風,同樣受累的嘉里,因擁有回報可觀的內地項目,股價因而企硬。
 康宏証券及資產管理董事 黃敏碩
專家意見:候低吸領匯
康宏証券及資產管理董事 黃敏碩:「雖然市場持續向上,但對於市場的風險胃 納是否大幅轉向有保留,相信投資者仍會傾向持有進可攻退可守的 REITs。領匯(823)之前一路帶頭上升,所以近期的價格有點停滯不前,可以等回落至32元以下才買入,置富(778)及越房(405)也有上升空 間。」
 富昌證券研究部總監 連敬涵
專家意見:泓富有優勢
富昌證券研究部總監 連敬涵:「6月、7月大部份 REITs都升了不少,現時市場氣氛轉好,資金流入高 Beta股份及細價股,所以 REITs短期上升的空間都不大。市場未必太睇好冠君(2778),泓富(808)同陽光房產(435)的物業收入較着重商業或零售,租金有上升空間, REITs之中相對較有優勢。」
2012年5月19日 星期六
以小本錢投資樓市
以小本錢投資樓市
 iMoney – 2012年5月19日週六香港時間上午12:44
【iMoney智富雜誌—置業安居】投資房地產,成本很高,一般至少得拿出樓價的30%,沒有儲蓄的人是做不到;資金較少而想投資房地產,可選擇投資房地產信託基金(REIT),眾多房地產信託基金中,以領匯房產基金(00823)最佳。
領匯的出現,是特區政府思量到房委會管理公屋商場與停車場的效率不高,於是將大部分房委會旗下的商場與停車場注入一家稱為領匯的公司,然後上市賣給投資者。
九成利潤用作派息
房 地產信託基金與一般的地產股最大分別,是一般地產股每年賺到的利潤不一定會分給股東當股息,股息只佔利潤的小部分,往往不足一半。但房地產信託基金絕大部 分利潤(高達90%)分發給股東,因此持有房地產信託基金就類似直接持有樓房收租,只不過你不是持有一個完整的單位,而是房地產信託基金旗下眾多產業的一 部分,視你所持的股數而定。
當然,房地產信託基金的股票與一般股票一樣,股價有升有跌,因此也有人在買入後,天天為股價的升跌而煩惱;筆者認為,投資房地產信託基金,應以收股息為唯一目的。買入後鎖入保險箱,之後就安坐家中收息。
把錢放在銀行收息,利息收入隨息率升跌,買房地產信託收息,股息收入也會隨租金收入而變。不過長遠而言,租金收入一定是上升,這是投資房地產信託優於存款於銀行的地方。
領匯上市至今,租金收入有升無跌,理由是領匯的前身是公屋商場,公屋商場租金遠較市場租金低。領匯接手後也不敢一下子將租金大幅提升至市場價,只能慢慢加。因此,就算偶遇經濟衰退,一般商場大減租金,領匯也沒有必要減租留客,最壞的情況只是不加租。
房產信託逆市上升
領 匯租金收入年年增加,其收租回報亦年年上升,6年前領匯上市時股價10.3元,香港市民更有優惠,若以10.3元來計算,目前的股息收入為當年上市價的 12%。股息不斷增長也會使領匯股價不斷上升,以近日領匯的股價來計算股息率近4厘,仍算不俗,至少比買樓收租的回報高。目前買樓收租,租金回報僅2厘至 3厘,存款於銀行連1厘也沒有。
目前樓價處於高位,買樓收租回報不高,而且投資額大,因此買房地產信託基金是地產投資的另一選擇。近來,香港地產股股價低迷。但竟然有數隻房地產信託的股價創歷史高位,領匯為其中之一。
撰文:曾淵滄
中原城市指數創辦人之一,現任中原城市指數首席研究員兼香港城市大學工商管理碩士課程(MBA)主任,熟悉本港樓市走勢與經濟的關係,憑創立中原城市指數奪得2001年城市大學最佳商業應用研究獎。為英國曼徹斯特大學管理科學博士及英國蘭卡士特大學運籌學碩士。
2012年4月30日 星期一
陽光房產商廈加租 16%
陽光房產( 435)行政總裁吳兆基表示,本季公司整體約有 12.5%租約到期,並有信心今年續租的租金升可維持上季續租租金升幅水平;
該公司上季寫字樓續租租金升幅約 16%,零售物業續租租金升幅約 26%。
2012年4月23日 星期一
毋懼去槓桿化時代 買REITs守出未來
【iMoney智富雜誌—股壇維基】本周港股成交低迷,繼續陷入反覆上落的格局。然而一向被視為收息股的REITs(房地產信託基金)卻持續強勢,部分更於52周高位徘徊。到底這板塊有何獨特吸引力?投資者又應如何從中選股?
自從金融危機爆發以來,相信投資者對去槓桿化(Deleveraging)一詞並不陌生,當一個國家債務佔國內生產總值(GDP)過高時,無論是政 府或企業都傾向減債,難免拖累經濟增長;而各國政府以「印銀紙」方式來支經濟,又會帶來通脹壓力。難怪「債王」格羅斯(Bill Gross)明言,全球極可能進入增長緩慢、通脹溫和的時代,投資者爭取回報將變得愈來愈困難。
在去槓桿化時代下,股票要維持以往的高回報並不樂觀,相比之下,「磚頭」就顯得更為吸引。REITs具備抗通脹及現金流穩定的特點,實屬投資組合中防守不二之選。投資者若有意將之納入投資組合,不妨從以下角度審視其投資價值。
1. 留意資產經營效率
REITs即將一批收租物業集合起來,以信託基金形式上市,透過持有及管理如商場、寫字樓和酒店等賺取租金。REITs的最大賣點是「息高糧準」,因此旗下物業組合能否產生健康的現金流,是衡量REITs的關鍵。
有別於一般股份派發股息,REITs是將「可分派收入」派予投資者,概念上稍有不同,其基本計算方法為:可分派收入=物業收入淨額-一般及行政開支+利息收入-借貸之財務成本-稅項。
可分派收入跟股息的最大不同之處是,股息是以純利為派發基礎,會受折舊、資產重估等因素影響,而可分派收入則不會計及各項非現金支出(如折舊)及非經常性收益(如投資物業公平值變動),概念上貼近經營現金流減去淨融資成本及稅項。
投資者若想知道REITs的資產運用是否有效率,可運用「可分派收入佔資產淨值比率」,其計算公式是:(可分派收入總額÷平均資產淨值)×100%。
這個比率反映REITs每1元資產淨值,能為投資者賺取多少元「淨租金」。比率愈高,代表物業組合產生現金流的能力愈強,理論上較能維持高息。一眾本港上市的REITs之中,以越秀房產信託基金(00405)及領匯房產基金(00823)的比率最高,難怪兩者股價長期跑贏,可謂「事出必有因」。
2. 考慮租金上升潛力
當然,「可分派收入佔資產淨值比率」只反映過去資產效率,放眼未來就要看租金的上升潛力。本港上市的REITs大致分為寫字樓、商場及酒店三大類, 其租金走勢及穩定性均有所不同。例如當經濟暢旺時,可帶動寫字樓、商舖及酒店租金上揚,惟當經濟逆轉時,其抗逆力則遠遠不及經營屋鸷商場的領匯,這可能是 後者股價領先的另一原因。
另一方面,REITs旗下物業的租約期限、出租率、租金調整率和租戶結構等也不能忽視,例如租戶結構若以大公司為主,空置或拖欠租金的風險會較低。投資者可從年報附註中得到以上資訊,以便判斷REITs的增長潛力。
除了以上因素外,併購也是提升可分派收入的途徑之一。新收購項目能為投資者帶來新的租金來源,如果其作價超值,未來更有升值潛力,可謂一舉兩得。去 年就有不少REITs併購活動,例如領匯早前以11.7億元收購南豐廣場之商業部分,以及置富產業信託(00778)以19億元收購母公司長江實業(00001)荃灣及北角兩項零售物業等,預料併購將是REITs未來的發展方向,投資者不妨多留意有關消息。
3. 注意高息能否持續
REITs被視為穩健的投資,除了分派比率不得低於90%外,還有一點就是總借貸不得超過基金總資產(即資產負債比率)的45%。正因為這規定,若REITs有重大的併購活動或手頭現金緊絀的話,通常須以配售形式集資。假如有關資金用得其所,長遠來說對投資者仍算有利。
然而若REITs以往有多次配股集資紀錄,籌得資金只是用來派高息的話,投資者就須注意高息的持續性。翻查紀錄,一眾本港上市的REITs之中,近年只有越秀及領匯沒有配售集資,加上兩者手頭現金充足,其高息的持續性應可看高一。
觀乎環球股票市場愈趨波動,回報穩定的REITs可謂亂世避風港,有時防守已是最佳進攻,投資者不妨逢低吸納REITs作中長部署,以增強投資組合的防守性。
撰文:周梓霖
| |
在去槓桿化時代下,股票要維持以往的高回報並不樂觀,相比之下,「磚頭」就顯得更為吸引。REITs具備抗通脹及現金流穩定的特點,實屬投資組合中防守不二之選。投資者若有意將之納入投資組合,不妨從以下角度審視其投資價值。
1. 留意資產經營效率
REITs即將一批收租物業集合起來,以信託基金形式上市,透過持有及管理如商場、寫字樓和酒店等賺取租金。REITs的最大賣點是「息高糧準」,因此旗下物業組合能否產生健康的現金流,是衡量REITs的關鍵。
有別於一般股份派發股息,REITs是將「可分派收入」派予投資者,概念上稍有不同,其基本計算方法為:可分派收入=物業收入淨額-一般及行政開支+利息收入-借貸之財務成本-稅項。
可分派收入跟股息的最大不同之處是,股息是以純利為派發基礎,會受折舊、資產重估等因素影響,而可分派收入則不會計及各項非現金支出(如折舊)及非經常性收益(如投資物業公平值變動),概念上貼近經營現金流減去淨融資成本及稅項。
投資者若想知道REITs的資產運用是否有效率,可運用「可分派收入佔資產淨值比率」,其計算公式是:(可分派收入總額÷平均資產淨值)×100%。
這個比率反映REITs每1元資產淨值,能為投資者賺取多少元「淨租金」。比率愈高,代表物業組合產生現金流的能力愈強,理論上較能維持高息。一眾本港上市的REITs之中,以越秀房產信託基金(00405)及領匯房產基金(00823)的比率最高,難怪兩者股價長期跑贏,可謂「事出必有因」。
2. 考慮租金上升潛力
當然,「可分派收入佔資產淨值比率」只反映過去資產效率,放眼未來就要看租金的上升潛力。本港上市的REITs大致分為寫字樓、商場及酒店三大類, 其租金走勢及穩定性均有所不同。例如當經濟暢旺時,可帶動寫字樓、商舖及酒店租金上揚,惟當經濟逆轉時,其抗逆力則遠遠不及經營屋鸷商場的領匯,這可能是 後者股價領先的另一原因。
另一方面,REITs旗下物業的租約期限、出租率、租金調整率和租戶結構等也不能忽視,例如租戶結構若以大公司為主,空置或拖欠租金的風險會較低。投資者可從年報附註中得到以上資訊,以便判斷REITs的增長潛力。
除了以上因素外,併購也是提升可分派收入的途徑之一。新收購項目能為投資者帶來新的租金來源,如果其作價超值,未來更有升值潛力,可謂一舉兩得。去 年就有不少REITs併購活動,例如領匯早前以11.7億元收購南豐廣場之商業部分,以及置富產業信託(00778)以19億元收購母公司長江實業(00001)荃灣及北角兩項零售物業等,預料併購將是REITs未來的發展方向,投資者不妨多留意有關消息。
3. 注意高息能否持續
REITs被視為穩健的投資,除了分派比率不得低於90%外,還有一點就是總借貸不得超過基金總資產(即資產負債比率)的45%。正因為這規定,若REITs有重大的併購活動或手頭現金緊絀的話,通常須以配售形式集資。假如有關資金用得其所,長遠來說對投資者仍算有利。
然而若REITs以往有多次配股集資紀錄,籌得資金只是用來派高息的話,投資者就須注意高息的持續性。翻查紀錄,一眾本港上市的REITs之中,近年只有越秀及領匯沒有配售集資,加上兩者手頭現金充足,其高息的持續性應可看高一。
觀乎環球股票市場愈趨波動,回報穩定的REITs可謂亂世避風港,有時防守已是最佳進攻,投資者不妨逢低吸納REITs作中長部署,以增強投資組合的防守性。
撰文:周梓霖
2012年3月12日 星期一
春江水暖鴨先知?
最近冠君(2778)公佈了上個財政年度的全年業績,該公司的執董兼行政總裁李澄明表示,去年美國主權評級下調,希臘債務危機擴大,本港租金處高位,銀行及金融企業對甲級寫字樓需求放緩,不過近年見到包括內地投資公司及歐美律師行等新租戶增加需求,這些企業由過去只租1000平方呎,目前需求增至1萬平方呎,不排除未來需求進一步上升。
花旗銀行大廈去年底市值租金每平方呎約100元,今年租約到期佔樓面面積約10%,相信對大廈租金壓力不大。並料今年中環區空置金率有上升機會,租金上升機會微。
李澄明表示,朗豪坊寫字樓出租表現理想,主要客戶為非金融企業,預期今年租金表現仍穩定,租金有上升空間。去年底出租率96。8%,料繼續維持在高水平。朗豪坊商場部份去年已有不少商戶傾談續租事宜,相信有加租空間,升幅亦見不錯,並引入不少國際品牌。
冠君(2778)在朗豪坊方面的收益表現及未來前景看好是無可置疑,然而收入比重來源最高的花旗銀行大廈,卻令投資者有些憂心,做成股價不能再大幅上升的重要阻力。
在這個宏觀的投資背景下,昨天,冠君(2778)大股東鷹君(0041)公佈於3月6日,在場外以每股平均$3。441元,增持冠君(2778)約1668。5萬股,涉資約5741萬元,最新持股增至64。88%。
最近涉及樓市的新聞,主要都是關於樓市的小陽春,除了樓市樓價低位回升不少及成交大增外,租務市場亦見活躍。今天看到新聞:
另邊廂,信德中心西翼高層全層最新應課差餉租值1,207萬元;力寶中心2座中層戶下年度應課差餉租值1,188萬元,兩者均按年升40%。
據報告資料,去年上半年,香港甲級寫字樓租金大幅飆升,而踏入下半年,受環球經濟表現拖累,租金開始放緩,踏入第四季,租金明顯下滑,抵銷早前升幅,惟租金仍位處於高位。以中環為例,去年第四季平均呎租約97元,一年間升幅仍錄得逾25%,為全球最貴寫字樓租金地區。
今次大股東鷹君(41)入市買入冠君(2778)是否春江水暖鴨先知,就留待日後查證。而現時市面上流傳的一些研究報告分析都是認為中環的商廈有租金下調的可能,當中包括以下的報告:
萊坊報告指出,去年第四季,香港中環甲級寫字樓平均呎租達97元,一年間累積上升超過25%,全球排名亦由二○一○年的第三位,最新已超越英國倫敦韋斯滕德,成為全球最貴寫字樓租金的城市。
該集團高級國際分析師Matthew Colbourne表示,因擔憂歐債危機及全球經濟放緩,全球企業租用寫字樓時態度轉趨謹慎,他警告,雖然亞洲市場增長強勁,惟過分依賴國際金融機構需求的地區,今年或面臨需求放緩的挑戰。
高緯環球香港執行總監蕭亮輝估計,今年寫字樓租金前景並不樂觀,甲級寫字樓租金跌幅料約15%,若情況未得以解決,預計中區租金跌幅再多5至10%。
市場看好及看淡的,大有人在,現時還是要繼續關注,搜集更多資料。。。
YOKI WONG
花旗銀行大廈去年底市值租金每平方呎約100元,今年租約到期佔樓面面積約10%,相信對大廈租金壓力不大。並料今年中環區空置金率有上升機會,租金上升機會微。
李澄明表示,朗豪坊寫字樓出租表現理想,主要客戶為非金融企業,預期今年租金表現仍穩定,租金有上升空間。去年底出租率96。8%,料繼續維持在高水平。朗豪坊商場部份去年已有不少商戶傾談續租事宜,相信有加租空間,升幅亦見不錯,並引入不少國際品牌。
冠君(2778)在朗豪坊方面的收益表現及未來前景看好是無可置疑,然而收入比重來源最高的花旗銀行大廈,卻令投資者有些憂心,做成股價不能再大幅上升的重要阻力。
在這個宏觀的投資背景下,昨天,冠君(2778)大股東鷹君(0041)公佈於3月6日,在場外以每股平均$3。441元,增持冠君(2778)約1668。5萬股,涉資約5741萬元,最新持股增至64。88%。
最近涉及樓市的新聞,主要都是關於樓市的小陽春,除了樓市樓價低位回升不少及成交大增外,租務市場亦見活躍。今天看到新聞:
商廈租值爆升
去年本港經濟尚算穩定,加上中區寫字樓新增供應緊絀,主要優質寫字樓租金明顯上升。據差餉物業估價署資料,中區大部分甲級寫字樓下年度應課差餉租值均錄得上升。其中,中環國際金融中心租值大幅上升40%,突破連續兩年度下跌的劣勢。另外,上環信德中心與金鐘力寶中心升幅亦達40,較之前升幅僅約10%明顯彈升。
去年企業積極擴充,並願意以進取租金搶租單位,令中區多幢甲級寫字樓均錄得新高呎租個案,對新年度租值有參考作用。
去年企業積極擴充,並願意以進取租金搶租單位,令中區多幢甲級寫字樓均錄得新高呎租個案,對新年度租值有參考作用。
信德中心力寶同漲40%
據悉中環國際金融中心2期高層戶,面積約4,300方呎,成交呎租約185元,為近年新高,月租近80萬元。據差餉物業估價署資料,該廈1期及2期下年度應課差餉租值按年升幅均約40%,其中該廈1期高層戶,新租值為1,050萬元,升幅約40%。另邊廂,信德中心西翼高層全層最新應課差餉租值1,207萬元;力寶中心2座中層戶下年度應課差餉租值1,188萬元,兩者均按年升40%。
中環呎租97元 年升25%
此外,灣仔會展廣場辦公大樓個別中層全層租值約785萬元,按年增30%。據報告資料,去年上半年,香港甲級寫字樓租金大幅飆升,而踏入下半年,受環球經濟表現拖累,租金開始放緩,踏入第四季,租金明顯下滑,抵銷早前升幅,惟租金仍位處於高位。以中環為例,去年第四季平均呎租約97元,一年間升幅仍錄得逾25%,為全球最貴寫字樓租金地區。
今次大股東鷹君(41)入市買入冠君(2778)是否春江水暖鴨先知,就留待日後查證。而現時市面上流傳的一些研究報告分析都是認為中環的商廈有租金下調的可能,當中包括以下的報告:
萊坊報告指出,去年第四季,香港中環甲級寫字樓平均呎租達97元,一年間累積上升超過25%,全球排名亦由二○一○年的第三位,最新已超越英國倫敦韋斯滕德,成為全球最貴寫字樓租金的城市。
該集團高級國際分析師Matthew Colbourne表示,因擔憂歐債危機及全球經濟放緩,全球企業租用寫字樓時態度轉趨謹慎,他警告,雖然亞洲市場增長強勁,惟過分依賴國際金融機構需求的地區,今年或面臨需求放緩的挑戰。
高緯環球香港執行總監蕭亮輝估計,今年寫字樓租金前景並不樂觀,甲級寫字樓租金跌幅料約15%,若情況未得以解決,預計中區租金跌幅再多5至10%。
市場看好及看淡的,大有人在,現時還是要繼續關注,搜集更多資料。。。
YOKI WONG
2012年2月18日 星期六
組合加入陽光房產(435)
上星期五,再以平均$2。53買入陽光房產(435)。
現時組合持有:
富豪(1881) 約佔36%,平均成本約$1。7
陽光(0435) 約佔19%,平均成本約$2。53
泓富(0808) 約佔19%,平均成本約$1。5
冠君(2778) 約佔14%,平均成本約$3。1
置富(0778) 約佔12%,平均成本約$3。5
其實在幾個月之前,市況還時很差的時候,我已研究一些進可攻退可守的投資產品,當中是有包括陽光房產(435)的,這隻基金相對是息率較高,但我當時是沒有買入,原因是因為該基金有一個不太明朗的因素,就是在今個財政年度大股東股息放棄優惠期已結束,不清楚對實質分派有多少影響,所以要睇定先。
最近陽光房產(435)公佈半年成績單:
 陽光房地產基金<00435.HK>公布2011年止上半財年,營業額28.59億元,按年上升8.9%。可分派收入上升14.8%至 1.47億元;中期分派每基金單位8.3仙,減少2.4%,派息比率90.5%。撇除兩保薦人放棄分派下,分派實際按年增加13.7%。
2011年止,物業整體租用率由去年6月底98.9%降至97.3%,主要受到寫字樓租用率由98.8%跌至96.3%影響;零售物業組合持續大致全數租出,2011年止租用率99.3%。
投資REITS是進可攻,退可守的策略。
守者,REITS提供的分派不俗,現時組合內的基金,平均息率以現時的股價計是有六厘以上,而且資產值與股價有很大的折讓。而基金持有的資產值是十分之可信,因為是我們看得見,而且是計算得到出來,十分之透明。此外,這些基金不用太擔心企業上的管治,尤其是大股東出術,因為公司賺到的,一定要把絕大部份派出,而且也不擔心有心人把股價[向下炒],因為[向下炒]是很難的,因為分派穩定,而且一定要派。假設有人[向下炒],但炒到股息水平有8厘時,已經好難再炒下去,因為已有很多人買來收租。
攻者,現時的組合內的資產,實是全方位大包圍[自由行]的概念:
富豪(1881),就是在酒店這個層面上撈[表叔]銀兩,而陽光(435)旗下的上水廣場,冠君(2778)的朗豪坊,更是[表叔][表姐]的血拚之地。而鐵路沿線的商場,很大機會都會遇上置富(0778)旗下的商場。真的是[十面埋伏]撈[表叔]的北水。
當然,這些REITS並不是真正直接從[表叔]的銀包抽水,而是要透過收租間接[抽水]。不要看輕這些租金,現時大家到市面消費,有很高的百份比的消費金額,其實最終是去左業主個袋。
可是業主的風險是十分之少,他們的風險就是租客走租,同埋一些天災式的風險。而他們的回報是[食硬],無論租客是賺或蝕,都有租收。而且我相信租金的回報(RENT,Return for the landlord)是高過企業家的風險回報(PROFIT,Return for the Entrepreneur) 。所以收租是最著數的一個。很多人租鋪做生意,其實都是同業主打工,我以前就是其中一個。
雖然組合的REITS好像是大包圍,然而,很多 [表叔][表姐]血拚之地,如廣東道一帶,時代廣場,銅鑼灣,甚至二線的沙田市廣場,屯門市廣場,及港鐵沿線的商場。。。都不是以上的REITS持有。
你可以買九倉(0004),華置(0127),希慎(0014),信和(0083),新地(0016),地鐵(0066)。。。可是,你同時亦要投資埋這些公司的其他業務,而公司亦不一定會增加派息給你,而最後啲錢唔知去左邊收場。
很多一線鋪位,並沒有像以上的REITS般[獨立]出來上市。因為大股東無必要分拆這些[寶藏]出來益大家。其實這些REITS當年上市,各自背後有各自的原因,才誘使大股東想到這一條[橋],把資產分拆出來上市。並不是當年大股東派街坊,實是[各取所需]之下才賣肉,背後原因,有時間再談。。。
YOKI WONG
現時組合持有:
富豪(1881) 約佔36%,平均成本約$1。7
陽光(0435) 約佔19%,平均成本約$2。53
泓富(0808) 約佔19%,平均成本約$1。5
冠君(2778) 約佔14%,平均成本約$3。1
置富(0778) 約佔12%,平均成本約$3。5
其實在幾個月之前,市況還時很差的時候,我已研究一些進可攻退可守的投資產品,當中是有包括陽光房產(435)的,這隻基金相對是息率較高,但我當時是沒有買入,原因是因為該基金有一個不太明朗的因素,就是在今個財政年度大股東股息放棄優惠期已結束,不清楚對實質分派有多少影響,所以要睇定先。
最近陽光房產(435)公佈半年成績單:
《公司業績》陽光房產<00435.HK>中期可分派收入增15% 每基金派8.3仙
2012-02-14 16:57:43
2011年止,物業整體租用率由去年6月底98.9%降至97.3%,主要受到寫字樓租用率由98.8%跌至96.3%影響;零售物業組合持續大致全數租出,2011年止租用率99.3%。
投資REITS是進可攻,退可守的策略。
守者,REITS提供的分派不俗,現時組合內的基金,平均息率以現時的股價計是有六厘以上,而且資產值與股價有很大的折讓。而基金持有的資產值是十分之可信,因為是我們看得見,而且是計算得到出來,十分之透明。此外,這些基金不用太擔心企業上的管治,尤其是大股東出術,因為公司賺到的,一定要把絕大部份派出,而且也不擔心有心人把股價[向下炒],因為[向下炒]是很難的,因為分派穩定,而且一定要派。假設有人[向下炒],但炒到股息水平有8厘時,已經好難再炒下去,因為已有很多人買來收租。
攻者,現時的組合內的資產,實是全方位大包圍[自由行]的概念:
富豪(1881),就是在酒店這個層面上撈[表叔]銀兩,而陽光(435)旗下的上水廣場,冠君(2778)的朗豪坊,更是[表叔][表姐]的血拚之地。而鐵路沿線的商場,很大機會都會遇上置富(0778)旗下的商場。真的是[十面埋伏]撈[表叔]的北水。
當然,這些REITS並不是真正直接從[表叔]的銀包抽水,而是要透過收租間接[抽水]。不要看輕這些租金,現時大家到市面消費,有很高的百份比的消費金額,其實最終是去左業主個袋。
可是業主的風險是十分之少,他們的風險就是租客走租,同埋一些天災式的風險。而他們的回報是[食硬],無論租客是賺或蝕,都有租收。而且我相信租金的回報(RENT,Return for the landlord)是高過企業家的風險回報(PROFIT,Return for the Entrepreneur) 。所以收租是最著數的一個。很多人租鋪做生意,其實都是同業主打工,我以前就是其中一個。
雖然組合的REITS好像是大包圍,然而,很多 [表叔][表姐]血拚之地,如廣東道一帶,時代廣場,銅鑼灣,甚至二線的沙田市廣場,屯門市廣場,及港鐵沿線的商場。。。都不是以上的REITS持有。
你可以買九倉(0004),華置(0127),希慎(0014),信和(0083),新地(0016),地鐵(0066)。。。可是,你同時亦要投資埋這些公司的其他業務,而公司亦不一定會增加派息給你,而最後啲錢唔知去左邊收場。
很多一線鋪位,並沒有像以上的REITS般[獨立]出來上市。因為大股東無必要分拆這些[寶藏]出來益大家。其實這些REITS當年上市,各自背後有各自的原因,才誘使大股東想到這一條[橋],把資產分拆出來上市。並不是當年大股東派街坊,實是[各取所需]之下才賣肉,背後原因,有時間再談。。。
YOKI WONG
訂閱:
文章 (Atom)