顯示具有 置富(788) 標籤的文章。 顯示所有文章

2013年9月16日 星期一

置富(778)蘊釀反彈?

在美國退市為市場預期下,市場順應預期[息魔]快將殺到下,以收息為投資主要誘因的產業信託基金(REITS),就是在這個陰霾下輾轉下跌!

REITS大哥領匯(823)由5月中高位$46。4,跌至近期低位$33。3,調整幅度為28。2%!

而REITS的副將置富產業(778)亦由 5月份高位$8。61,反覆下跌至最近低位5。89,調整幅度為31。5%!

而在上一輪REITS熱潮下,表現也不錯的泓富產業(808),亦由高位$3。11跌至近期低位$2。26!調整幅度亦達27。3%!

基本上,除了[息魔]殺到的預期下,這些產業信託基金是沒有任何壞消息!

盈利穩中有升的產業信託基金,沒有爆發性的盈利增長是市場所預期,這亦是產業信託基金的特性,不會是做淡的藉口!

市場由保守的看法,轉為爭取高風險高回報的股份,亦是這些防守性高的股份下跌的另一個原因!

最近有一則重要的國際財經新聞,就是美國總統奧巴馬前經濟顧問及克林頓政府財長薩默斯,支持度約4成4,決定退出下任美聯儲主席一職的競爭!

於是支持度次一等的現任副主席耶倫,支持度3成3,接任呼聲最高,薩默斯宣布退出美聯儲主席競選,即時令到匯市波動,非美貨幣全線裂口高開!

最大的原因是薩默斯出局意味著現任副主席耶倫成為伯南克的繼任人選勝算增加,而耶倫被認為是相對鴿派,如果耶倫當選,也意味著後伯南克時代的來臨,即推算出美國聯儲局很可能將繼續維持現在的量化寬鬆政策,即使是退市,退市的速
度將會是緩慢的!

那麼因息魔殺到而大幅調整的REITS,尤如聽到神的祝福,龍頭大哥領匯(823)即時轉軚反彈,股價即時有反應!

以上一輪REITS升浪中表現最突出,而調整亦是最深的置富(778),亦然是繼續[慢一拍],因為龍頭只終仍是領匯(823)!


以上這幅圖是領匯(823)同置富產業(778)最近一年以股價走勢的比較圖!

表面上好似是領匯(823)HEAD住置富(778),但這不是以百份比為比較的圖,只是用來說出,最近兩天,領匯(823)率先有反應,發揮龍頭REITS的本色!


上圖是兩者以百份比作比較單位的比較圖,由於置富(778)的股價相對息率較高,所以置富(778)是跑贏領匯(823)的!在這幅圖中,可以看到置富(778)今天來不及反應,慢了一拍!

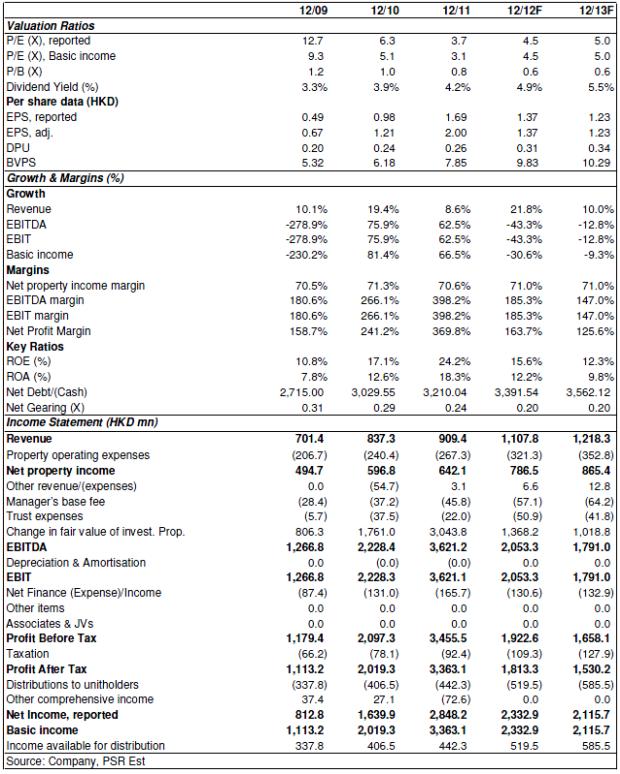
置富產業(778)現價6。05,PE4。58倍,但無參考價值,往績息率5。36%,已回到吸引水平,亦是代表了現時市場是看淡了此股,而看淡的最大原因,就是預期要加息!

最近,置富(778)收購嘉湖銀座商場獲得小股東通過:

置富產業(00778.HK)今舉行股東特別大會,以95.95%票數通過以58.5億元收購長實(00001.HK)旗下天水圍嘉湖銀座商場。

主席趙國雄於會後表示,議案獲得高票通過,反映股東支持及滿意該收購。他指,會盡快完成收購,冀於兩年內進行整體評估及資產增值計劃,惟發展模式尚在探討,但基本方向已訂,詳細方案會稍後公布。

置富收購嘉湖銀座商場後,公司的負債比率會升至34.5%,貼近新加坡的房產信託公司的35%上限水平。趙國雄指,若公司尋求信用評級檢討,負債比率上限可提升至60%,惟未有此打算,強調若遇到好收購項目,資金實力仍綽綽有餘。不過,公司目前未有其他收購目標,仍以香港商場為首選。他又重申,置富無義務接收所有長實的商場,長實亦無義務將商場出售予置富。

副行政總裁趙宇補充,假如嘉湖銀座商場能於明年1月1日前完成收購,
明年上半年的派息將可增加4.7%。目前該商場平均呎租為27.4元,雖較旗下其他商場的平均33元低,但該商場將有45%樓面明年到期,希望能透過資產增值將呎租提升至與其他商場相若的水平 。

如無估錯,未來幾日應該有大行出報告唱下這隻股!

因此,跟據趙千金所言,明年上半年分派將加4。7%,而這個5。36%息率是舊年2012年的,未計及今年2013中期派息增長了近成半的事實,亦即是說現價$6。05,保守估計,現價今年2013年息率已過6厘,而明年2014的息率是差不多有近6厘半!

談回這個商場,比面上是[天水圍]貨色,對於住市區的市民,可能看不起眼,因為屯門,元朗,天水圍,由始至終都是住市區的人看不起的地方!

就是別人看不起的,才是最有機會及可索性!

幾年前,我在香港某討區談及看好屯門樓市的看法,當時是被人取笑說什麼,屯門。。。好遠播。。。等等說法,但事實勝於雄辯,之後新界西的樓市是跑贏了整體樓市,原因你可以說是追落後,喜歡研究風水的,可以說是地運轉變,但什麼原因都好,新界西已不是以前的新界西了,可能他們太耐冇入去!

高傲的關羽最看不起就是呂蒙,在他的思想,永遠都以為他是吳下呀蒙,奈何士別三日,刮目相看,他最看不起的,就正是被他生擒!

那麼這個天水圍貨色,又有什麼吸引呢?

第一,置富(778)收購左這個商場後,可供出租的樓面面積大增,現時REITS龍頭是領匯,其股值之所以高,原因是其出租樓面面積大,有行業領導性,吸引基金入市,成為基金愛股!當置富(778)隨著不斷收購,這個局面有改變的趨勢,當然,這個改變亦不是一時三刻會做到,但是正是一步一步進行中。

其次,根據趙千金所說:目前該商場平均呎租為27.4元,雖較旗下其他商場的平均33元低,但該商場將有45%樓面明年到期。這劃公仔劃出腸,明年有條件同埋理由加租啦!

第三,而家啲商場都是做強國人生意,由之前到廣東道擺大款,買明牌,掃手袋,改為而家專掃日用品!

月餅,奶粉,益力多,尿片,黃道益,當然是其掃貨目標,更開始蔓延到甚麼都來搶的階段,因為大陸差不多乜都係假!

為了做強國人生意,深圳是有一些專車,由深圳成批把強國人送到香港各大商場shopping,避處西垂的屯門,近一兩年已有強國人入侵,在屯門市廣場,V-CITY,都會時不時聽到[煲冬瓜]的吵耳的聲音,連沙田,大埔啲屋邨商場,亦有蝗縱。

可想而知,強國人已不是以往只會去廣東道,去下老銅,油尖旺等,而是滲入香港各區,尤其是有鐵路去到的,有藥房的,都是他們落腳的地方!

當收購了天水圍這個商場之後,置富(778)又計劃緊攪什麼OUTLET,即是找些特買場,做下廠價直銷,吸引下人流!

因此,在可見的未來,嘉湖銀座,將會重新包裝,生果報常談的溫情小商戶,或又要被失蹤了。

在圖表上,置富(778)股價有上破下降阻力之意圖:


因此,不日有突破,亦不出奇!

YOKI WONG 


2013年1月12日 星期六

2013年1月11日 星期五

市況有暗湧,資金走向REITS

前兩天的文章已說到大市有些暗湧,因為看見一些當炒股都有一些回套,同時間具防守性的房產信託基金REITS亦見開始見底回升,所以可以說是有資金由風險較高的股份,回流至風險低的股份。

以下是今天主要房產信託基金的收市價:


越房(0405)  $3。82 趺$0。04(1。036%)
陽光(0435)  $3。34 升$0。02(0。602%)
置富(0778)  $6。47 升$0。07(1。094%)
泓富(0808)  $2。49 升$0。02(0。801%)
領匯(0823) $39。25 跌$0。05(0。127%)  
富豪(1881)  $2。23 升$0。02(0。905%)
冠君(2778)  $3。87 升$0。05(1。309%)


其中比較冷門的泓富(0808)今天創新高,好大可能是受[起動九龍東]的影響,當地樓價最近已升了很多,而泓富(0808)的資產值自然水漲船高。可是泓富(0808)比較保守,即使好有條件收購,但基於股價不被市場認同而冷落,股價偏低,反過來說是息率偏高,而市場上的物業的回報率比不上泓富(0808)的息率,所以難以實行收購,免受拖低組合回報的話柄,但隨著股價開始有人炒上去,息率下降,收購的機會會增加。

富豪(1881)是比較落後,就是落後才有較高的息率,在REITS中算是比較獨特的一隻。

冠君(2778)最好的資產當然是朗豪坊,可惜有一半的收入來自甲廈,所以股價才仍然在3字頭,如甲廈租金回升,冠君(2778)的股價應見$5水平。而這隻REITS,最大的缺點是債重,所以今天舉行發債路演,以求更便宜的債去冚較貴的債,今天股價因而彈左上去。冠君(2778)兩大資產原是鷹君(0041)的寶貝,把兩件寶貝分拆出來的目的,就是要減鷹君(0041)的債,所以大家一廂情願,冇得埋怨。

陽光(0435)又是一隻又鋪又寫字樓的股,當年四叔見超人將啲唔想要的物業以REITS的包裝吐現,佢又有樣學樣,找埋一些九唔搭八的物業炒埋一碟,加兩隻較筍的資產引吓人入局,順便賣埋啲豬頭骨,這就叫做一擔砂糖,一擔x啦,分拆成今天的陽光(435)。四叔當時仲驚人唔買,所以自己唔收息幾年,比埋落疊的水魚,請君入甕。可是三十年河東,三十年河西,當時當是垃圾物業的,今天已水鬼升城隍,所以再唔見四叔將其恆基(0012)的商場注入去,因為而家陽光(435)的股價仍然是有折讓,當天分拆陽光是想搵人笨實,而家將自己的家產注入陽光(0435)真係搵番自己笨實,今天的商場的股值已不同當時,所以四叔都好揼。當然,我最想四叔將屯門時代廣場,新都城,荃灣城市廣場等注入去,但機會不大了,否則恆基(0012)原有股東要食x啦。

領匯(0823)當然是好股,但是一間受民粹的公司,基本上每天都有人想插領匯(0823)的無良,有人說政府會買回領匯(0823),但我相信機會是0,或許將領匯(0823)賤賣已經是錯,而家要高價買回將會更錯,原因是買回的目的,就是不要領匯(0823)再狂加租。如果政府話要買回,肯定比人炒高,但是買了回來,又不可以加租,那麼即是用天價買一件低回報的資產回來,變相由納稅人埋單,津貼股票炒友及商戶,如果[思歪]想早些收山,佢一定會收購領匯(0823)。最近,領匯(0823)為求追數,開始郁街市了,所以在收到領匯(0823)的股息時,可能背後有很多人會駡你無良。然而,而家領匯(0823)的最大問題不是在公司上,而是股價長期處於高位,息率不足4厘,股價已預期每年一定要有15%左右的增長,才可以支撐現時的股價,所以管理層要千方百計刮得就刮,應付股東。

置富(0778)的優點是冇寫字樓,基本上是全商場,現時吃香的是商場,不是寫字樓,只有泓富(0808)比較例外,因為很多物業在九龍東,有資產重估概念及甲廈租金太貴,反而轉向泓富(0808)這類較便宜的區分,而益左泓富(0808)。置富(0778)的息率比領匯(0823)高,全因領匯(0823)市值大,多人認識,連[東東東東東東]都在大跌市時認叻話佢都持有領匯(0823),但其他跌到呀媽都唔認得的就輕輕帶過,所以領匯(0823)在多人認識,而多人認識下都已買了的,所以炒這隻股票由[少人認識]至[街之巷聞]的升值潛力是無,因為領匯(0823)早已[街之巷聞],股價只可以靠其自然增長。置富(0778)類似領匯(0823),最大的不同是商場在私人屋苑,相比四叔隻陽光(0435),這隻股是比較有良心,因為看現時的經營腳法,都是想這間公司做好下去,有不斷壯大的意圖。

所以我幾隻REITS中,最看好是置富(0778),次者為泓富(0808),冠君(2778)是因為朗豪坊,陽光(0435)因為較平,富豪(1881)較獨特,但唔鍾意大股東間唔中學人玩財技,領匯(823)又冇乜水位。

YOKI WONG


置富(778)獲香港公司管治卓越獎

置富產業信託(00778)於2003年8月在新加坡證券交易所上市,並於2010年4月在香港聯合交易所進行雙重第一上市,是亞洲首家跨境房地產投資信託基金及售價持有香港資產的房地產投資信託基金。該公司目前在香港持有16個私人住宅屋苑零售物業。物業組合包括約245萬平方呎零售空間及1989個車位。

置富產業信託由新加坡上市公司ARA Asset Management Limited (ARA)的全資附屬公司置富資理管理公司管理。ARA屬長實集團之聯屬公司,是一間亞洲房地產基金管理公司,專門從事公開上市之房地產投資信託基金及房地產私募基金的管理工作。置富產業信託大部分資產從長江實業(集團)有限公司收購,同時管理公司之董事會中不少成員與該集團關係密切,或於集團的子公司擁有董事職銜。

截至2012年9月底止,置富產業信託於2012年首三季總收入較2011年同期增加21.1%至8.22億港元,物業收入淨額則按年上升20.7%至5.81億港元,期內每基金單位分派23.98港仙,按年增加23.1%。在2012年本港股市大波動下,置富產業信託股價曾由2012年年初3.68港元一路扶搖直上至6.69港元高位,飆升近68%。該公司更是少數把100%免稅收入悉數回饋基金單位持有人的房地產投資信託基金。

本港上市第三年首奪「香港公司管治卓越獎」

置富產業信託於香港上市公司商會及香港浸會大學公司管治與金融政策研究中心聯合舉辦的2012 年度「香港公司管治卓越獎」中,在其他主板公司及創業板公司組別獲得評獎委員嘉許(Honourable Mention)。香港公司管治卓越獎於2007 年設立,旨在對維護股東權益、合規、誠信、公平、責任、問責、透明度、董事會獨立性及領導力,以及推行企業社會責任等各方面取得突出成就的上市公司,予以肯定及嘉獎。

置富產業信託執行董事兼副行政總裁的趙宇接受《華富金錢》專訪時表示,置富產託上市這麼多年以來,一直遵守新交所及港交所兩地嚴格的監管規定及條例,更在不少方面奉行比上市公司一般合規要求更嚴謹的標準。該公司在企業管治方面精益求精,今年「香港公司管治卓越獎」競爭激烈,自該獎項設立以來,獲獎的多為紅籌股、藍籌股,對於置富產業信託能於本港上市第三年就奪得該殊榮趙宇感到非常開心。

她指出,這份認同印證置富產業信託透過職能全面的董事會以達致最高企業管治水平的承諾,從而確保該公司營運良好,以持份者的最佳利益為先,並有效應對所有風險。置富產業信託不僅在企業管治方面有進展,趙宇表示,置富產業信託將致力與基金單位持有人、租戶、購物人士、社區及員工聯繫,並繼續積極與社區合作,冀為社會帶來持久的正面影響。

看好本港人口增長較快新市鎮的商場

展望公司未來發展,趙宇表示,置富產業信託將繼續加強企業管治,並合適地令董事會的專業背景更多元化。憑藉過往的出色表現及董事會的全力支持,趙宇指出,置富產業信託會堅持核心發展策略,將物色機會,透過收購擴充物業組合,並透過資產增值措施和積極租賃管理,推動收益持續增長。

2003年置富產業信託於新加坡上市時僅擁有5個商場,現在已增至16個,趙宇称近幾年该集团在可持續發展方面做足功课,16個商場的資產增值和翻新重整租戶組合,為股東帶來可觀回報。2012年初注入的麗城薈及和富薈,獲該公司100%股東通過收購交易,屬行業罕見。展望今年租務前景樂觀,旗下兩個商場今年將完成翻新,引入新租戶有望加租。

趙宇表示,置富也將注意市場上的收購機會,由於手頭現金充裕,目前公司負債比率大約為25%,有借貸收購的空間。她指出,該公司未來收購目標為私人屋苑商場,地區方面則傾向人口較密集且增長快的地區,將軍澳、馬鞍山、沙田等區商場,因該類新市鎮,隨著新樓盤的興建整个區域人流越來越旺,與公司發展計劃相吻合,相信未來可帶來穩定的回報給投資者。趙宇亦表示,目前該公司將集中發展本港地區業務,暫無計劃擴展到內地。

今年兩大商場翻新完成目標投資回報率15%

置富產業信託旗下銀禧薈的主要出入口已在2011年翻新,商場內部翻新工程已於2012年第二季展開。銀禧薈的翻新工程成本預算為1500萬港元,目標投資回報率為15%,趙宇預期將於2013年上半年完成。

趙宇表示,置富第一城為置富產業信託旗下組合中至今最大規模的項目,翻新工程於2011年10月展開,2012年年底前完成。置富第一城的資產增值項目覆蓋20萬平方呎樓面,該項目的翻新工程成本估計約為一億港元,目標投資回報為15% 。

2012年2月置富產業信託成功收購麗城薈及和富薈,是次收購令該公司私人住宅屋苑零售物業增加至16個,僅四個月兩項物業收益貢獻已佔集團上半年整體收益增長的11.2%,為其業務增添不少增長動力。趙宇表示目前已积极研究上述兩個項目的资产增长計劃,預計麗城薈應會先進行,因未來兩年該商場有較多租約到期。

置富產業信託透過實施資產增值措施及租戶重整策略,推動收益增長,2011年底完成資產增值的馬鞍山廣場於去年中期帶來73%的投資回報;去年第三季置富產業信託物業組合出租率維持96.1%的高水平,並將續租租金調升率達20.1%。大和資本早前發表報告稱,置富各主要物業的資產增值計畫(AEI)已開始見效,一線零售地區租金上升,令部分國際零售商考慮進駐二線區域。零售商如「ZARA」、「H&M」等,業務開始擴展至本港新界區非市中心的商場,有關趨勢將會持續。趙宇亦向《華富金錢》表示,該公司日後會繼續保持100%的派息比率。

2013年1月9日 星期三

置富(778)調整已屆尾聲

由於大升向升的關係,防守性強的房產信託基金REITS近兩個月都是成為換馬對象,股價當然落後大市。

本人早已減持了一部份轉為買一些進攻性股份,並保留一部份作為基本盤,在攻的時侯也不要忘料未能預知的風險。

而今次的置富(0778),調整而近尾聲,股價亦開始轉強,開始有轉軚的可能,何解?

第一,股價已回套了一個多月,而近周已進入橫行狀態,也就是說股價開始回套這個位置,已是跌唔落的階段。

第二,很多以收租為主的地產股,如英皇(0163),希慎(0014),合和(0054),恆地(0101)及當中有一些地產發展再加收租的四大天王,信置(0083)都是向升,甚至泓富(0808),冠君(2778)這幾隻房託也早已回隱轉強,REITS界中的龍頭領匯(0823)也開始轉軚,MACD開始升穿EMA(9),反而在上一輪領先的置富(0778)今次慢了一拍,所以不排除很快要追番落後的部份。

第三,雖然好似未見有業績公佈期,然而看以往紀錄,此股的公佈末期成績表大概於1月尾的時間,也就是說快有錢分了,所以我也相信公佈了業績期,食息一族要擔櫈仔成為股東等收息了。

置富(0778)這隻股票,全以商場收租為收入,這些鋪的租約一般都是兩三年又轉一次,所以即使加租三成,實際都是平均每年加十幾個%,這當然跑贏通漲,亦能照顧租客承受能力,所以出租率維持高位。

看增長方面,可以說是平穩,而置富(0778)比其他的REITS優勝之處,我看有兩點,第一是全商場及車位,沒有寫字樓,而寫字樓的租金,尤其是甲級的,最近都是有些壓力,反而商鋪的租金,因自由行及零售市道好的原因而看俏。其次是置富(0778)有不錯的收購概念,通常此間公司一兩年左右都有一個刁,而其他房託很多都沒有這個概念。

在收息方面,不會令你失望,當然,亦不會令你刮目相看,預期今期派息在$0。16至$0。17之間,相對息率是年息5。1厘。

然而,持有股份是不同做定期,只要派息除淨前成為股東,就有權收取股息,如果派$0。17,大概派息期在2月尾,實質持貨1。5個月,引伸息率為21。5%。

或許你也認為派息後會除淨,實質都是從股價上扣除。

然而,這些REITS除淨後,股價低了,亦引致息率高了,而這些REITS的價值,是有一定的息率基數,息率不會長期處於高水平,所以股價很快有會回復未派息之時,回復番原有的息率位置。

而時機亦開始反映於從圖上:


YOKI WONG


2012年11月1日 星期四

置富產業信託 (778.HK) - 升勢未止


轉自:輝立證券
公司概要

置富產業信託是一家房地產投資信託基金,於2003 年7 月4 日訂立的信託契約(經修訂)組成。置富產業信託於2003 年8月12 日及2010 年4 月20 日分別在新加坡證券交易所有限公司及香港聯合交易所有限公司上市。置富產業信託持有香港16 個零售物業,包括面積約245 萬平方呎零售樓面及1,989 個車位。

第三季度業績要點

總收入為284.73百萬港元,同比增長22.6%。

物業收入淨額為 199.28百萬港元,同比增長22.9%。

可供分派予基金單位持有人之收益為 138.66百萬港元,同比增長23.4%。

每基金單位分派為 8.16港仙,同比增長22.2%。

資產負債比率為 24.6% (2012年上半年:24.5%)

管理部指出,75%的未償債務已作對沖,實際利率成本將上升至約3.0%。

房地產類別的租金收入約佔總租金收入的6.0%。管理部指出置富產業信託已實施了對該行業的收入上限。
於2013年的資產增值措施將以麗城薈為重目項目。預計的資本開支約為 60至80百萬港元。

總結
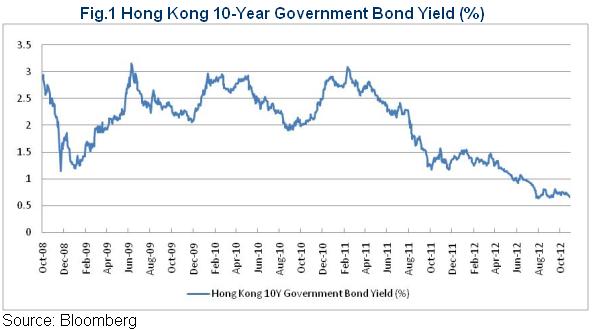
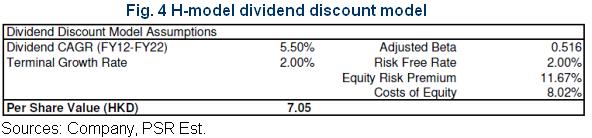
於2012年9月30日,恆生房地產基金指數的股息收益率約為5.1%。近日房地產信託受到投資者的追捧下錄得一定的升幅,但於目前的超低利率環境下將繼續成為受追捧的對象。而通過使用股息貼現模型,置富產業信託的合理股價為每單位7.05港元。

我們預測前置富產業信託的2012年預測股息率為4.3%, 而每單位分派為31港仙元。置富產業信託的現價為6.20港元,引申的預測股息率為4.9%,並有著約13.7% 的上升潛能。我們上調對置富產業信託的12個月目標7.05港元並給予“增持”的評級。

營運分析
置富產業信託於2012年第三季的業績符合我們預期,增長勢頭仍然強勁。首三季每基金單位分派為 23.98港仙,同比增長23.1% (2012上半年: 23.6%)。物業出租率為96.1% ((2012上半年:96.5%); 平均續租租金調升率為 20.1% (2012上半年: 20.6%); 平均租金為每平方呎31.6港元(2012上半年: 31.0港元) 。

截至2012年9月30日,以總出租面積計算的前四個物業的租約屆滿率為 1. 置富第一城:42.4%。 2. 馬鞍山廣場:39.9%。3. 都會駅:69.9%。4。置富都會:46.6%。我們預計,由於置富產業信託的四個主要收入來源高均有著高於平均的租約屆滿率,他們將成為2013年度的的核心增長推力。

而管理部表示於2013年的資產增值措施將以麗城薈為重目項目。預計的資本開支約為 60至80百萬港元。據我們了解,這項資產增值措施是一個大規模的升級而麗城薈於投資組合中的收入排在第五位。然而,該項資產增值措施將對麗城薈的2013年出租率有輕微的影響,而直到2014年前該項資產增值措施將不太可能為置富產業信託作出貢獻。

管理層表示,於置富第一城將有一個小型的資產增值措施。他們指出了置富第一城的歷史出租率約為96%-98%,主要由於置富第一城街市的出租率一直未於理想。這項資產增值措施旨在提升街市及整體的出租。同時,目前於置富第一城和銀禧薈的項資產增值措施將分別於2012年第4季及2013年中完成,這將鞏固置富產業信託於2013年度的增長。而置富產業信託於2013年度的資本支出預算約為1億港元。

第三輪量化寬鬆政策和香港房屋政策
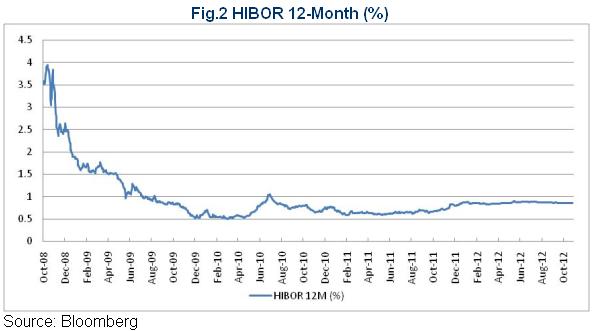
第三輪量化寬鬆政策於2012年9月13日公佈。美國聯儲局決定推出一個以400億美元的一個月,開放式的債券購買計劃,主要買入按揭抵押貸款和廷續目前非常的低利率政策至少直至2015年中期。與房地產開發商不同的是,第三輪量化寬鬆政策不會造成直接影響房地產投資信託基金的收入和現金流。然而,我們預計第三輪量化寬鬆政策所形成的資金氾濫將有助維持本地利率於歷史最低水平。

於2012年10月26日,香港政府宣布,非本地居民和企業的住宅

物業買家需繳費額外15%的買方印花稅,另外提高了特別印花稅約5個百分點,並延長有效時間,由二年增加至三年。香港房地產發展商的股票價格於公佈後暴跌。


雖然我們預期特別印花稅和買方印花稅的實施,對置富產業信託並無即時的影響,但其後的負面影響仍不容忽視。有跡象顯示,特別印花稅和買方印花稅已經推高了非住宅物業的價格。收購增長作為置富產業信託的核心收入增長來源之一,上漲的房地產價格將會侵蝕未來收購的收益率。相反,如果新的政策成功抑制了房地產價格,下滑房地產價格將增加置富產業信託的資產負債比率,這會阻礙其進一步收購的能力。


儘管特別印花稅和買方印花稅對香港房地產行業帶來負面影響,我們仍看好短期內置富產業信託的股價表現。我們的理由是:1. 於目前的超低利率環境下,該政策將更有可能穩定住房價格而不是大幅下滑。 2。置富產業信託的收入主要來自租金收入,該政策所帶來的影響輕微。由於新的按揭貸款需求下降,將進一步抑制本地利率回升。 4。雖然資金逃離香港房地產行業,利息回報較高的的房地產投資信託基金將可是是資金的下一個投資目標。


消費者信心的下滑
於2012年至今,置富產業信託的續約租金調升率強勁。在年初至今的續約租金調升率達到20.1%,為多年來之最。然而,我們對2013年度的調升率持觀望的態度。

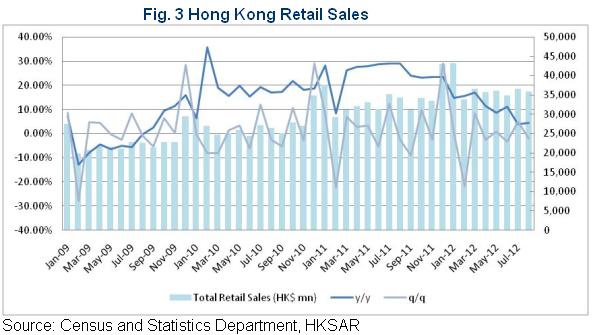
香港的零售業經過多年強勁增長,2012年首季的數據顯示,香港零售業的增長在2012年就開始減弱。 香港特區政府統計處的數據顯示,整體銷售同比增長率下滑明顯。而目前社會有聲音指出,租金的高企破壞了香港社區的和諧,這將為置富產業信託的續約租金調升率帶來壓力。


估值
以股息率為基礎,目前置富產業信託的估值相對領匯房產基金(823 HK) 有著大約25%的折讓。由於我們預測於2013年度,置富產業信託的每單位分派將以約10%的速度增長,因此如此巨大的折讓並不合理。因此我們預期置富產業信託與領匯房產基金的差價將會收窄。

同時,於2012年9月30日,恆生房地產基金指數的股息收益率約為5.1%。近日房地產信託受到投資者的追捧下錄得一定的升幅,但於目前的超低利率環境下將繼續成為受追捧的對象。而通過使用股息貼現模型,置富產業信託的合理股價為每單位7.05港元。


我們預測前置富產業信託的2012年預測股息率為4.3%, 而每單位分派為31港仙元。置富產業信託的現價為6.20港元,引申的預測股息率為4.9%,並有著約13.7% 的上升潛能。我們上調對置富產業信託的12個月目標7.05港元並給予“增持”的評級。

2012年9月10日 星期一

REITs超強高追怕摸頂?


本港樓價升勢如火如荼,港府一再出手試圖「滅火」,繼「梁十招」後,「港人港地」措施接續出爐。財金界預料,調控樓市措施將會浪接浪,地產股前路勢難行, 相反REITs(房地產投資信託基金)雖具地產概念,但由於盈利來源以租金收益為主,股份在逆市下依然硬淨,惟近日多隻REITs股價連創新高,目前入市 屬順水推舟,還是會高追摸頂?

致富證券資產管理研究部策略師李乙銘坦言:「房策風險已經出現,地產股前景難免要大打折扣,即使這些抑制樓市措施仍需時醞釀,惟已見政府打壓樓價的 決心,投資者不宜與政策抗衡,宜暫時避開投資地產股為妙。」但凱基證券(香港)投資顧問部經理麥嘉嘉則指,現時普遍地產股估值合理,未必欠缺投資價值。至 於選擇地產股或REITs,則須視乎投資者的取向與可承受風險程度,若投資取向傾向低風險及穩定回報,投資REITs確實是不二之選。


房託股價屢破頂

事實上,受資金追捧關係,近日多隻REITs連創上市新高,除了香港人熟悉的領匯房產基金(00823)屢試高位至35.70元外,置富產業信託(00778)近月更以爆升姿態升至近6元。而陽光房地產基金(00435)亦反覆做好至3.25元歷史新高,多隻REITs形勢大好。 


麥嘉嘉認為,置富上半年續租租金調升率達20.6%,遠高於去年的13.8%,租金收入增長穩定,盈利能見度高。加上財政穩健,有 助未來收購新項目並進一步提升資產規模。現價為預測市盈率22倍,估值吸引外,且息率五厘,預期收購及資產增值措施將成為股價催化劑,買入價5.7元、目 標價為6.5元、止蝕價為5元。 


置富領匯吼低撈

兩個月前,李乙銘給予置富目標價為6元,近日該股高位曾見5.99元,「置富擁有16個零售物業,包括面積約245萬平方呎零 售樓面及1,989個車位,範圍並非黃金地段,故不受外資撤租影響,租用需求及加租能力相對穩定。」但他承認,該股急升太快,現時入市有可能摸頂,故籲投 資者待股價回調至5.6元買入,年底股價有望上6.5元。

除置富外,麥嘉嘉指,領匯旗下項目租金升幅理想,加上進行資產增值有利提升長遠盈利。不過,其預測市盈率25倍,息率四厘,股價已反映利好因素,建議投資者可待回調至34元才收集。

2012年9月5日 星期三

美銀美林升置富產業(00778.HK)目標價至6.2元 評級「買入」

美銀美林表示,置富產業(00778.HK)第三季續租租金保持穩健,大部分年內租約期滿的客戶已經續期,有信心公司可達到全年續租租金增長15%-20%之目標,而公司長遠續租租金增長目標介乎10-15%,該行料13年續租租金增長會放緩至12%。

另外,該行料剛完成翻新工程及資產增值的置富第一城及馬鞍山廣場表現會更好。

同時,該行認為公司收購能力可達20億元,而相關收購可為13年每基金單位增加分派4%,每基金回報率達4%,而相信長實(00001.HK)及和黃(00081.HK)在可受惠其資產增值潛力下,相信可容許4%以上的每基金回報率。

該行認為,目前經濟面臨挑戰下,投資者傾向有明顯增長的股份,如置富產業,故給予「買入」評級,目標價由5.7元上調至6.2元,料為13年每基金派息率為5.5%。

2012年9月3日 星期一

回報吸引 避險持續 REITs越升越有


港股昨日雖喘穩反彈,惟市場避險情況仍然濃厚,資金繼續流向具防守性的房地產信託基金(REITs),帶動REITs越升越有,置富產託(778)、陽光 房託(435)及領匯(823)昨日齊創上市後新高。分析員認為,雖然REITs今年備受追捧並累積不少升幅,但股息率仍然吸引,在不明朗市況下仍有再上 空間。

置富產託及陽光房託昨日再升逾3%,兩股今年以來分別累升57%及45%,泓富產託(808)昨日則升0.9%,今年累升46%。不過,三者大升後股息回報率仍介乎5.3至6.03厘,仍稱得上是高息投資,後市仍有支持。


時富資產管理董事總經理姚浩然稱,內地經濟情況差過預期,市場避險意欲料維持高漲,零售業租金有升無跌,投資者不妨留意屋苑零售概念REITs,值博率更高。

2012年8月20日 星期一

人脈縱橫:置富產業信託(778)趙宇


作為首隻2003年在新加坡掛牌的本地房地產信託基金(F25U),置富產業信託(0778)2010年4月再以介紹形式在本港上市,不但由當時只持有100萬平方呎的總樓面面積增至今年6月底止的245萬平方呎。置富產業信託副行政總裁趙宇接 受本網專訪時稱,據集團剛公布的2012年度中期業績顯示,年度「分派收益率」(Distribution Yield)高達6.9%,每基金單位分派取得上市9年來最高增幅。而置富資產管理有限公司作為置富產業信託的信託基金經理人,置富產業信託旗下現持有 16項達245萬平方呎面積的零售物業項目及接近1,900個泊車位,旗艦商場包括「置富第一城」、「馬鞍山廣場」、「都會駅」、「置富都會」等零售產業 項目。


總樓面面積逾31萬平方呎的「馬鞍山廣場」
2011年底完成「資產質素提升計劃」(Asset
Enhancement Initiatives, AEI)後,短期內
帶來按年增長20%約880萬港元收益。
馬鞍山廣場回報率73%

截至今年6月底止,整體資產組合價值高達193億港元,期內流動資金錄得9.75億港元,故而沒有任何融資壓力。剛過去的2011年,總樓面面積逾31萬 平方呎的「馬鞍山廣場」完成了「資產質素提升計劃」(Asset Enhancement Initiatives, AEI)後,短期內除帶來按年增長20%約880萬港元收益,還創造1.71億港元等值的資產價值,可知資產價值對產業信託是何其重要。在管理層而論, 「馬鞍山廣場」項目回報率高達73%,跟市場上同樣經過「資產質素提升計劃」的項目中位回報率15%相比遠高出58%,因之管理層投入1,200萬港元的 資本開支已完全發揮項目成本效益的極致,任務已然超標。其實置業產業信託的平均投資回報率長期介乎22%至87%之間,集團跟旗下零售物業組合商戶每三年 續租一次,九年每年加租幅度皆取得正增長的租金調升,2012年上半年「續租租金調升率」(Rental Reversion)則平均20.6%,有助調升未來租金水平。


市場租值正好如實反映項目所具備的商業價值及資產價值。
趙 氏樂觀預期未來續租率可保持雙位數字的勢頭,確實數字惟須視乎本地零售及租務市場的具體變化,現未可料。然而部分市場人士擔心新特首上場本地零售商業租務 市場可能高位回落,她認為置富產業信託旗下零售產業組合的經營生態相當穩定,對續租率及出租率有一定的抗跌力。以2012年首半年度計算,旗下50%組合 項目比重錄得100%出租率,多少受惠於本地零售租務市場向好及旗下零售商戶組合配置得宜。她指出,置富產業信託旗下物業商戶組合現多於60%比重經營必 需消費品業務,當中服務與教育跟餐飲食行業各佔20%,當中超市與銀行各佔整體租戶組合比重10%,給集團帶來逆經濟週期下穩定的租金收益。尋且零售物業 組合內的「十大租戶」亦不過只佔組合1/5比重,因此租金收益不但不會過於依賴個別「柱躉租戶」的去留,而且好使零售物業組合內的業務面向更趨多元化,市 場租值得以如實反映項目所具備的商業價值及資產價值。


「置富第一城」現正進行「資產質素提升計劃」,預期未來按
年淨物業收益可增加接近15%。
半年收益接近5.4億港元

至於現正進行「資產質素提升計劃」中的「置富第一城」及「銀禧薈」就為提升項目資產價值作出資本投資的舉措,「淨物業收益」(Net Property Income, NPI)分別同比增加14.9%及12.9%。到底該兩大項目的出租率及續租租金調升率長期保持在96.5%及逾20%水平區間,所以管理層視「資產質素 提升計劃」為商場改頭換面的重大任務。為長遠提升資產價值,旗下產業項目定期進行「資產質素提升計劃」,除投入相當金額的資本開支,惟多少影響短期租金收 益。按照「資產質素提升計劃」的分階段推行準則,大型項目將分階段進行,首階段須時約4至6月,大前提是盡量減少工程對商戶造成營運上影響。話說回來,同 樣為保障置富產業信託取得穩定且可觀的租金收益,集團在推行「資產質素提升計劃」首階段把超過一半以上的樓面租出。由是觀之,集團今年上半年收益反映在今 年二月中分別以12.5億及6.5億港元收購荃灣「麗城薈」及北角「和富薈」的短期盈利貢獻,約佔今年首半年度盈利增長的11.2%,絕對是盈利增長的強 勁原動力。


據2012年度中期業績顯示,置業產業信託總收益接近5.4億港
元,按年增長20.3%。
又 據2012年度中期業績顯示,集團總收益接近5.4億港元,按年增長20.3%。而淨物業收益亦錄得3.82億港元同比增長20%,2012年全年業績的 總收益增長將考驗管理層對旗下零售租戶組合的管理睿智,如何作出通盤佈局。事實上撇除融資成本等因素,房產信託的整體收益增長主要來自租金增幅、資產增 值、以及新併購項目的邊際貢獻收益。分析報告指出,如同其餘7大本地上市的房地產信託基金,置富產業信託璀璨的投資主題來自1. 組合內零售物業租戶營運有道,其門如市;2. 資產質素提升計劃釋放內在的資產值,有助提升組合內淨物業收益;3.持續物色具潛質的收購項目用作收益增長的王牌,長遠優化資產組合結構。從新併購項目的 均速步伐可見,2003年置富產業信託先在新加坡上市時只有本地5大項目,打從2005年、2009年、以及2012年先後收購累計11大項目看,刻下組 合內已持有16個優質零售物業項目,所以定期物色收購對象必然是管理層籌劃未來發展的重要方案。


趙宇表示近期「海綿寶寶」在旗下個別商場大放異彩,這陣子
紅透本地商場界。
發揮置富Malls品牌效應

趙宇強調,管理層對物色新併購項目大致有2大要求:1. 專選那些出租率較高及區內人流旺盛的零售產業項目;2.專選那些具備進行「資產質素提升計劃」潛力的大型零售產業項目。除此以外,趙宇更為置富產業信託推 行一連串「資產品牌價值提升工程」,由此估算按年上調20%品牌推廣開支預算,意在把旗下16大商場列入「置富Malls」的置富品牌行列,同時配合在置 富品牌的商場定期舉行以家庭為主題的大型活動,培養周邊社區與商場遊人對「置富Malls」的歸屬感,以提升商場高端的服務水平。她尤其希望人們走進不同 「置富Malls」的即時感覺是舒適寫意,購物在其次,重要是享受場內溫馨滿溢賓至如歸的氣氛。趙宇表示近期「海綿寶寶」在旗下個別商場大放異彩,這陣子 紅透本地商場界,真心冀這塊小小黃色的「海綿寶寶」可以為兒童與家人帶來無限歡樂,讓「海綿寶寶」進入家庭成為你我他的得意家庭小成員。


投資房產信託的風險在於潛在物業
估值隨著地產市道升降有所影響,物
業估值一旦下調,每股資產淨值及股
價也會相應下調。
然 而不論「商場漫遊者」或「海綿寶寶」粉絲都可以成為置富產業信託的投資者,那麼置富產業信託的中長線投資亮點又從何說起?不可不知,房產信託投資回報較 高,基金價格亦相對資產淨值折讓較少。房產信託的運作將把90%至100%的租金派作股息,息率也較地產股及收租股高。同時房產信託的負債比率不可高於資 值總值45%,多少減少資金拓展業務能力。不過投資房產信託的風險卻在於潛在物業估值隨著地產市道升降有所影響,若然物業估值有所下調,每股資產淨值及股 價也會相應下調;因為經濟轉差,租金收益自然減少,派息也因而回落,反之亦然。再細看2012年上半年度業績,置業產業信託分別錄得24.5%、 96.5%、15.82港仙的「債務比率」、「物業出租率」、以及「每基金單位分派」(Distributiion Per Unit)。隨著可派發收益為2.68億港元,所以可派發單位股息回報達15.82港仙,按年上升23.6%,相當於6.9%的年度分派收益率。不但是置 業產業信託有史而來錄得最高增長的每基金單位分派,更大幅跑贏本地包括政府10年期債券及個別恒指分類指數在內的不同保本投資產品。


置富產業信託推出一系列「資產品牌價值提升工程」,讓旗
下商場品牌的營銷策略更添靈活。
單位股息回報增長可期 

趙宇指出,1. 股票現價逾5.0港元,投資者仍可收取接近6至7厘的回報,可說是個不錯的投資回報;2.相對於其他從事商廈或酒店租務業務的本地房地產信託基金,從事本 地零售商場業務板塊的房產信託基金防守性較強,投資者進可攻退可守,往往成為逆市奇葩;3. 然觀乎理想的租賃回報、持之以恒的產業增值方案、乃至於積極物色項目併購活動等三大核心增長策略,預期未來置富產業信託的「每單位股息回報」仍有上調增長 的空間。她強調管理層沒有為併購項目的組合數量訂下具體時間表,只希望日後收購項目能為股東帶來更高的單位股息回報,克盡管理層應有之本份而已。


置富產業信託半年業績驕人,股價亦配合業績走俏,集團主席趙國雄與副行政總裁趙宇居功至偉。
在 推行「資產質素提升計劃」的同時,讓投資者感到好奇的是管理層如何有效提升不同項目的投資回報率(ROI),身為集團副行政總裁及特許財務分析師的專業經 驗之談,她認為那些規模較小的項目較易達致高位的投資回報率目標,反之一些規模較大項目的收益投資回報率則相對較低,歸因於計算投資回報率的算式是已增加 收入除以資本開支,因此而出現上述投資回報率高低有別的現象。可是從市場道德兩難的層面審視,本地宏觀零售市場租金增幅越高,越對集團有利;反之卻令零售 租戶因承受高昂租金而叫苦連天,壓縮他們的生存空間。趙宇坦言深明本地零售商戶所面對的經營困境,集團將因應個別行業的承租能力作出租金升幅微調的管理, 例如對個體小型租戶及那些經營必需消費品業務的租戶大多僅調升跟市場通脹等值的租金加幅,旨在業主跟租戶攜手成為合作無間的好夥伴,同為本地經濟作出貢 獻。


表一
本地8大上市「房地產信託基金」
名稱
平均
周息率
年度股東
應佔溢利
重點物業類型
上市
年份
置富產業信託(0778)
5.38%
2012年上半年11.45億港元
本地私人零售商場及泊車位
2010
泓富產業信託
(0808)
5.95%
2011年全年
9.79億港元
本地商廈及工商綜合物業
2005
匯賢產業信託
(87001)
7.34%
2012年上半年
1.38億元人民幣
北京東方廣場
2011
領匯房產基金
(0823)
3.81%
2011年全年
96億港元
本地公共屋邨零售及停車場物業
2005
越秀房產
信託基金
(0405)
9.41%
2012年上半年
2.53億元人民幣
內地五大商廈與綜合廣場物業
2005
陽光房地產
基金
(0435)
6.0%
2011年下半年
4.84億港元
本地商廈
與零售物業
2006
冠君產業信託
(2778)
6.29%
2011年全年
64.93億港元
朗豪坊及
花旗銀行廣場
2006
富豪產業信託
(1881)
6.28%
2011年全年
29.97億港元
富豪薈酒店及
混合用途物業
2007
*資料來源:資料整合 


表二
「置富產業信託」與其他保本投資比較
投資產品名稱
年度收益率%
置富產業信託
6.9
恒生房地產基金指數
5.9
恒生指數
3.7
恒生地產分類指數
2.8
本地10年期政府債券
1.2
本地綜合利率
0.4
人民幣存款
0.3

*資料來源:資料整合
*數據截至2012年6月底止

2012年8月13日 星期一

置富產業信託(778)投資簡介會2012


按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大


按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

按圖放大

2012年8月12日 星期日

投資導航: REITs大解構

今年避險情緒強勁,股市疲弱,樓市則繼續升唔停。股樓情緒各異,稱為「紙磚頭」的房地產信託基金( REITs)今年長炒長有兼跑贏大市。不過, REITs跟真磚頭相比,隔了一重管理層,故資產組合、管理質素以至大股東動作等因素,才真正左右價格走勢。房託上市雖規定派息比率不少於九成,但基金價 格表現卻無法保證。今期「投資導航」將解構 REITs組合與價格關係,買 REITs,都要買啱邊!

主打平民商場 領匯秤先


面對不明朗市況,有穩定租金收入的 REITs受到資金追捧,不過,各 REITs收租物業組合各有不同,主打平民商場及停車場的領匯(823)及置富(778),在經濟環境轉差下,大眾化消費的租金收入更有保證,基金價格率先創上市新高,合情合理。

領匯收租物業主要為公屋商場及停車場,零售樓面約1100萬平方呎,車位約八萬個,主要租戶包括連鎖快餐店、超市、便利店等衣食住行基本消費,經濟疲弱,街坊反而更多幫襯。


按圖放大

置富息率5.38厘

截至今年3月底止年度業績,可分派收入29.22億元,增長19%,全年派息1.295元,年初至今價格累升19%,現價息率仍有3.8厘,據彭博綜合券 商預測,領匯2013年每單位可派息1.413元,再增9.1%。更值得憧憬的是,其行政總裁王國龍上月底明言,公司有能力斥逾百億元收購,目標包括將工廈改建商場收租,加上為旗下商場翻新工作持續,皆有利提升資產淨值及租金回報。

置富則主打私人屋苑商場及停車場,目前在香港有16項零售物業,合共面積約245萬平方呎,以及1989個出租車位,上半年可分派收益2.68億元,升25%,每基金單位派息0.1582元,相當年度化股息率5.38 厘。置富旗下商場位置不屬遊客區,主要做屋苑及周邊居民生意,唔憂冇人租。

收入過度集中 冠君跑輸

主打工商廈的 REITs包括冠君(2778)、泓富(808)及陽光房產(435)。冠君今年升幅僅21%,遠較泓富(升34%)及陽光房產(升31%)落後,主要受物業投資組合過份集中所拖累。

冠君主要資產只有中環花旗銀行廣場及旺角朗豪坊,兩者雖屬於甲級商廈及區內地標商場,物業組合總值達549億元,但收入集中,易受經濟波動影響。集團去年業績承認,甲廈實質租金於去年下半年開始下調,加上花旗銀行廣場呎租已達85元,朗豪坊寫字樓亦達27元,上升空間有限,集團亦難以靠翻新提升租值,潛力僅屬一般。

泓富陽房物業較分散

泓富及陽光房產則分別包括七項及20項資產,涵蓋工商廈及住宅物業,有助分散風險。以泓富為例,物業均位處北角、紅磡、牛頭角及長沙灣等二線地段,甲廈租金高企,促使不少租客遷往二線商業區,利好泓富提升租值,去年泓富租金加幅近15%,遠較冠君優勝。

陽光房產資產包括12幢工商廈,以及八幢商場及住宅物業,地點遍佈港九新界,並以乙級寫字樓為主,藉翻新提升租值的潛力較大。住宅亦以中型屋苑商場為主,與置富(778)相近,商戶多為超市及食肆,涉及民生所需,防守性較高。


每單位分派方面,以冠君最高,達6.3厘,但泓富及陽光房產亦達6厘,實際差距不大。計及風險及股價升值潛力等因素,後兩者為較佳選擇。

大股東舉動左右股價

受惠高息政策, REITs的抗跌能力通常較強,但大股東出其不意的舉動,往往令公司不明朗因素增加,價格徒添壓力。以越秀房產(405)為例,公司於5月宣佈,向母公司 越秀地產(123)購入旗下廣州國際金融中心( IFC),計及開發貸款承擔45億元(人民幣.下同)後,總代價高達134.4億元。

越房「蛇吞象」即捱沽

由於交易屬蛇吞象形式,收購後越房總資產值縱然谷大兩倍,但負債比率同時會升至30.5%,加上要增發單位,投資者擔心權益遭攤薄,故先沽為妙。收購消息 公佈後,越房價格三日累跌14%,雖然其後跟隨大市回升,但以上周四收市價3.67(港元.下同)計,仍較計劃公佈前價格低2%,明顯跑輸同業。

另 一邊廂,富豪國際(078)於5月進行大規模回購,令大股東百利保(617)的一致行動集團,在富豪的持股量由49.5%增至50.14%,並觸及須向富 豪信託(1881)提出收購要約的持股比例;其後百利保提出,以每基金單位1元提出全購,較當時價格大幅折讓近五成,消息拖累富豪信託復牌後單日曾急瀉 12%,以上周四收市價1.91元計,仍未返回全購消息前水平。

派息贏通脹收租股俏

大市近月除 REITs股價走高,高派息加上有增長概念的收租股亦同樣硬淨,以新商場收入將在下半年入賬的希慎(014)為例,7月起已累計反彈17%,大幅跑贏恒指 同期約4%升幅;在一線地段有寫字樓租務生意的嘉里建設(683)亦漲14%;九倉(004)旗下時代廣場縱受希慎新商場的衝擊,但仍錄一成升幅。

希慎受惠新商場收入

除 REITs外,收租股亦為高派息一族,其中九倉、希慎及嘉里過去五年股息增長可觀,甚至跑贏通脹,因而成為是次追捧對象之一。再者,證券商普遍認為,希慎 銅鑼灣新商場的租金收入有助提升集團租金收入15%,股價因而跑出。
 

不過,有分析亦擔憂集團資本開支大增下,明年派息或減少,恐窒礙股價升勢。

另外,九倉旗下時代廣場的龍頭地位受挑戰,不過銅鑼灣區內多個舖位近月繼續接連錄得天價成交,中心地段的商舖需求顯然仍然殷切,因此亦成為九倉股價催化劑。
雖然近日甲級寫字樓租務吹淡風,同樣受累的嘉里,因擁有回報可觀的內地項目,股價因而企硬。 


康宏証券及資產管理董事 黃敏碩

專家意見:候低吸領匯

康宏証券及資產管理董事 黃敏碩:

「雖然市場持續向上,但對於市場的風險胃 納是否大幅轉向有保留,相信投資者仍會傾向持有進可攻退可守的 REITs。領匯(823)之前一路帶頭上升,所以近期的價格有點停滯不前,可以等回落至32元以下才買入,置富(778)及越房(405)也有上升空 間。」 

富昌證券研究部總監 連敬涵

專家意見:泓富有優勢

富昌證券研究部總監 連敬涵:
「6月、7月大部份 REITs都升了不少,現時市場氣氛轉好,資金流入高 Beta股份及細價股,所以 REITs短期上升的空間都不大。市場未必太睇好冠君(2778),泓富(808)同陽光房產(435)的物業收入較着重商業或零售,租金有上升空間, REITs之中相對較有優勢。」

2012年7月30日 星期一

增長防守兼備 置富無懼外圍風雨

【iMoney智富雜誌—股壇維基】港股自周一(23日)急跌後,大部分股份走勢明顯轉弱,唯獨房地產信託基金(REITs)依舊奇貨可居,續成少數逆市企穩的板塊。適逢置富產業信託(00778)剛剛公布業績,今期不妨看看其投資價值。

歐債危機重燃,投資者避險情緒升溫,引發新一輪沽貨潮。芸芸板塊之中,REITs向來被市場視為最後倒下的行業,其抗逆能力遠高於其他行業,難怪她們於這輪沽貨潮中仍能穩住陣腳。

至 於近期表現最突出的REIT,相信非置富莫屬。置富上周五(20日)公布令人驚喜的半年業績,截至今年6月底,可分派收益按年上升24.9%至2.68億 元,每基金單位分派(DPU)0.1582元,相當於年度化約6厘息率。置富在外圍經濟不穩下仍能錄得雙位數字的盈利增幅,到底業務有何過人之處?

主打商場防守性強

先從物業組合這方面說起,置富於本港持有16個商場,當中包括約245萬平方呎零售樓面及1,989個車位。置富旗下物業遍布港九新界,截至去年底,物業收入淨額貢獻佔比較大的,分別為置富第一城、馬鞍山廣場及都會駅,三者合共佔六成以上。

如果說領匯房產基金(00823)的優勢是包攬公屋居民的日常生活需求,置富其實亦不遑多讓,其主要商場均位處人口稠密的地區。以置富第一城為例,附近居民逾4萬人,過去3年的出租率均保持於96%以上,租金收入無疑比以商廈及酒店為主的REITs穩定得多。

再細看置富物業組合的租戶分布,主要集中於餐飲、超市、銀行及其他服務行業,這些行業較不受外圍經濟影響,抗逆能力自然勝人一籌。論收入穩定程度,置富並不比領匯差。

當 然領匯的優勢不只收入穩定,還在於可觀的租金上調空間,置富的租金上調潛力又如何?根據中信證券國際估計,置富旗下主要商場的租金普遍較同區有折讓,以馬 鞍山廣場為例,其2012年初租金水平就較鄰近的新港城中心折讓33%。雖然這可能是因為商場的檔次不同所致,但亦反映置富有不俗的租金上調空間,至少是 易升難跌。置富旗下物業有不少租約將於明年到期,投資者不妨留意租金調整趨勢。

借平錢收購利增長

除了租金上升空間不俗外,置富上半年收入創歷史新高還歸功於「收購——資產增值」模式。簡單地說就是置富利用目前低息環境,向銀行借貸收購母公司長江實業(00001)旗下商場,籍此拉動收入增長。

今 年2月置富斥資約19.32億元向母公司收購麗城薈及和富薈兩幢商場,金額全數以銀行貸款支付。從置富業績公告可見,今年上半年公司的加權平均借貸成本僅 為2.77%,公司「借平錢」收購可算充分利用目前超低息環境,堪稱另類的套息交易。而置富收購後,資產負債比率雖升至24.5%,但比本港REITs的 45%上限仍有距離,預料未來還有能力借錢收購。

至於回報方面,雖然麗城薈及和富薈並未趕及貢獻全期的租金收入,但這兩項物業已佔置富的整體收益增長約11.2%,可見她們確實為置富帶來不錯的增長動力。

在積極收購新項目的同時,置富亦為旗下商場翻新、重整租戶、開拓新出租空間等,例如馬鞍山廣場去年底推行有關措施後,收入淨額按年躍升20.7%。假如母公司長實能持續注入商場,再經置富改善業務,未來的增長動力可堪憧憬。

留意收入佔淨值比率

既然REITs被視為提供穩定收入的投資項目,因此旗下物業組合能否產生健康的現金流,是衡量REITs的關鍵。投資者若想知道REITs的物業組合的資產運用效率,不妨計算可分派收入佔資產淨值比率,其計算方式為:(可分派收入總額÷平均資產淨值)×100%。

這個比率類似業主出租手上物業予租客,每1元物業價值能為業主賺取多少元「淨租金」(即扣除差餉、保險、管理費等雜費後的租金)。置富現時的可分派收入佔資產淨值比率達4%,在本港上市REITs中處於中游位置,投資者同樣可留意有關比率變化。

經 過業績公布前後一輪急升,置富的預測息率約5.8厘,比大部分本港上市REITs為低,僅高於領匯。惟考慮置富物業具不俗防守性,以及旗下物業不少租約將 於明年到期,現價相信仍具吸引力。在經濟前景不明朗以及環球低息環境下,高息兼穩定的資產已經買少見少,因此諸如置富般的高息REITs,投資者不妨考慮 趁回調吸納。

撰文:周梓霖

2012年7月24日 星期二

置富:正洽談購新項目 無集資需要

置富產業信託(00778)成績理想,上半年可分派收益2.68億元,按年增長24%,每基金單位分派15.82仙。

2012年7月20日 星期五

置富信託派息增24%

大 市無方向,收租為主的房地產信託基金成為資金避風港。置富產業信託(778)公佈截至6月底止中期業績,期內收益5.37億元,按年升20.3%,物業收 入淨額則有3.82億元,上升19.6%,齊創上市新高。可供分派收益按年增24.9%至2.68億元。

股價再破頂

上半年每基金單位分派15.82仙,增23.6%,年度化息率為6.9%,置富產業昨再創上市新高,曾見5.01元,收報5元無升跌。今年迄今,置富股價 累升32%,同屬 REITS的領匯(823),累積升幅有15%,昨收報32.8元。


置富產業信託持有香港16個零售物業,包括新收購的麗城薈 及和富薈。期內物業組合的出租率由去年中的98.1%下跌至96.5%,續租租金加幅為20.6%,原有物業組合的平均租金亦按年上升11.5%。截至6 月底止,每基金單位資產淨值( NAV)為8.34元,較去年底的7.85元增加6.2%,主要是物業估值增加所致。資本負債比率則為24.5%。